

Pour rappel, si vous avez trouvé cette édition utile, n’hésitez pas à cliquer sur le petit cœur 💚 (sous le titre), cela m’encourage énormément et me permet de savoir ce qui vous intéresse 🙏 !


📈 Reçois chaque semaine au moins une analyse sur une action intéressante avec la version Premium 💎(lien) du Fortress Club (c’est juste 6€/mois).
Si quelqu’un vous a transféré cette édition et que vous souhaitez vous inscrire au Fortress Club :
Hello 🙋♂️,
Je suis ravi de vous retrouver pour ce 94e dossier du Fortress Club ! 📈
Aujourd’hui, je fais le point sur une valeur peu connue du grand public, et qui pourtant, est indispensable à la plupart des grandes entreprises pharmaceutiques qui fabriquent nos médicaments et nos vaccins.
Je vais vous présenter Sartorius Stedim Biotech 🇫🇷, qui rejoint le portefeuille PEA du Fortress Club.
Potentiel : +11% (et plus si affinités!)
Temps de lecture : 11 minutes.

La version Podcast 🎧
Sartorius Stedim Biotech 🇫🇷
Identité
Capitalisation : 34 Mrds€
Place de cotation : Euronext 🇫🇷
Isin : FR0013154002
PEA : Éligible
En bref.
Sartorius Stedim Biotech est l'un des principaux fournisseurs d'équipements et de services destinés aux processus de développement, d'assurance qualité et de production dans l'industrie biopharmaceutique. Avec des solutions intégrées dans les domaines de la fermentation, de la filtration, du traitement, du stockage des fluides ainsi que des technologies de laboratoire, Sartorius Stedim Biotech aide ses clients à développer et à fabriquer leurs médicaments biotechnologiques avec rapidité et rentabilité.
Dotée de ses propres sites de production et de R&D en Europe, en Amérique du Nord et en Asie ainsi que d'un réseau de distribution international, l'entreprise assure une présence mondiale. Son principal site de production et de développement se trouve en Allemagne.
Par géographie, voici la répartition de son chiffre d’affaires :

🤔 Comprendre le business
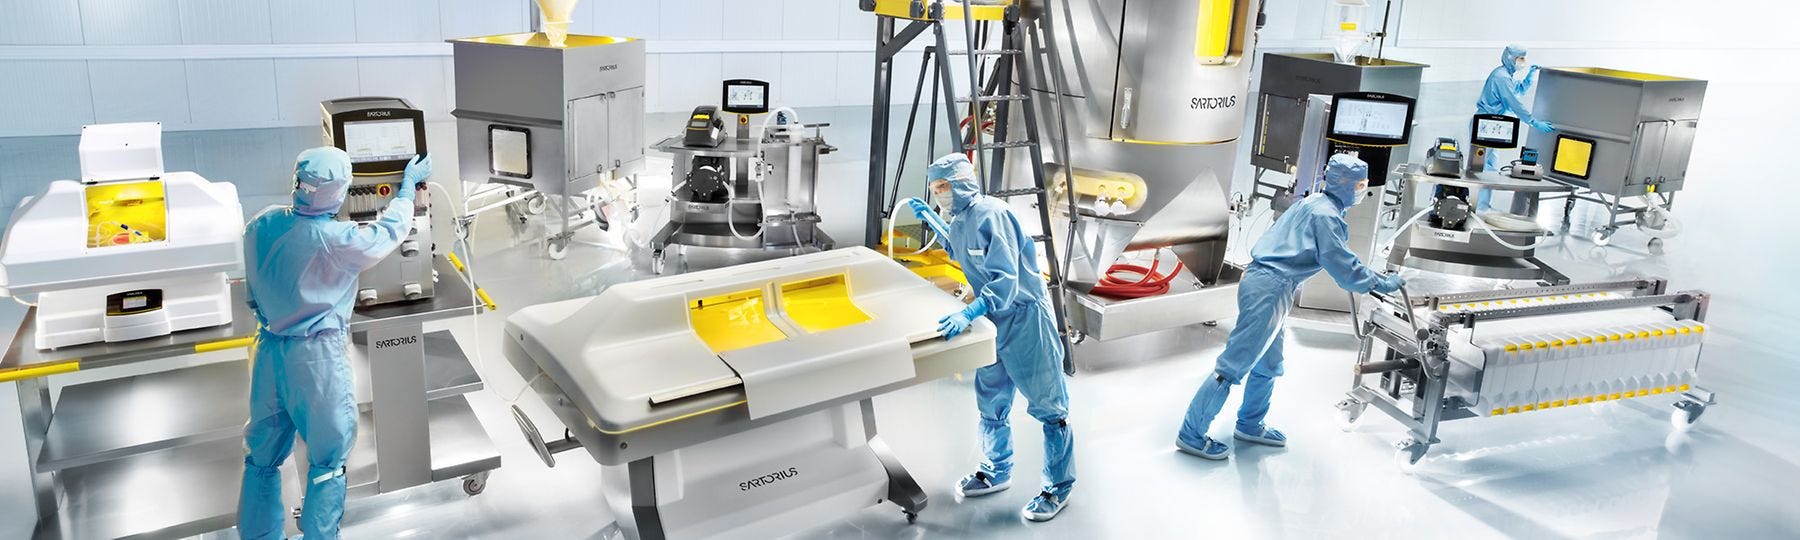
Sartorius Stedim Biotech a été créée en 2007 suite à la fusion de l'activité de biotraitement de Sartorius avec Stedim Biosystems, dont le siège était en France.
Le groupe a pour principale activité la fabrication et la distribution de produits/équipements utilisés dans le développement/fabrication de médicaments biologiques (environ 94,5 % du chiffre d'affaires en 2021).
Le groupe a aussi une présence dans le secteur des équipements de laboratoire (environ 5,5 % du chiffre d'affaires en 2021), où il fabrique des filtres de laboratoire qu'il vend à la société mère Sartorius 🇩🇪.
Plus de 70% du chiffre d’affaires du groupe est récurrent par nature (environ 75% des produits destinés à la biotransformation sont à usage unique). De ce fait, le groupe offre une grande visibilité sur ses bénéfices futurs.
Le groupe a une position de leader sur le marché de la biotransformation (25-30% de part de marché) qui doit au global avoisiner les 8-9 Mrds€.
C’est un secteur qui s’est fortement consolidé ces dernières années suite à divers rapprochements/rachats. Les 5 principaux acteurs qui représentent 80% du marché sont désormais : Sartorius Stedim Biotech 🇫🇷, Merck 🇩🇪, Danaher 🇺🇸, Thermo Fisher 🇺🇸 et GE Healthcare 🇺🇸.
La fiabilité est clé dans ce domaine. Il y a beaucoup de normes très strictes, et le parcours pour devenir un acteur de ce secteur est très compliqué. De ce fait, c’est une industrie avec d’importantes barrières à l’entrée. Il y a peu de nouveaux entrants.
Le secteur 👩🔬
Ce secteur est logiquement très lié au secteur des biotechnologies. 🧬
Pour rappel : Un médicament biologique ou biomédicament est un produit biotechnologique, pharmaceuticalement actif et synthétisé par une source biologique (cellule vivante) ou extraite d'elle, et non obtenue par la chimie de synthèse.
Ceci inclut des protéines (par exemple hormones, cytokines, anticorps, des vaccins, etc.) et des glycanes (anticoagulants tels que les héparines), c'est-à-dire des macromolécules généralement très complexes (par leur formule chimique, leur taille et configuration spatiale).
Les thérapies les utilisant sont dites biothérapies ; elles sont en pleine expansion dans le monde, mais coûteuses et contribuant à la hausse des dépenses de santé.
Wikipedia.
Ces dernières années, ce sont les médicaments biotechnologiques qui ont connu la plus forte croissance au sein du secteur des médicaments, passant d’environ 17% en 2008 à 34% en 2021. Les projets en R&D seraient à 40% liés aux biotechnologies, de ce fait, cette proportion devrait continuer d’augmenter.
La raison de cette croissance ? C’est que les biomédicaments permettent de traiter des maladies qui n’avaient pas de traitement, ou qu’ils traitent mieux des maladies que les médicaments chimiques existants.
L’avènement des médicaments biosimilaires sur les prochaines années (les génériques des biomédicaments) devrait renforcer le potentiel de ce marché dans son ensemble.
Le portefeuille de produits 🛍
Sartorius Stedim Biotech a une des gammes de produits parmi les plus larges du secteur, allant de la culture cellulaire, à la fermentation, la filtration, la gestion des fluides et la purification.

Il est soit leader soit souvent sur le podium pour chacun de ses segments. Plus de 85% des ventes proviennent de segments dans lesquels le groupe est leader ou dans le top 3.

Le secteur est en train d’évoluer des produits classiques en acier inoxydable réutilisables vers les produits à usage unique pour différentes raisons. Sur les dernières années, ce marché a été en croissance de 15 à 18% par an. À long terme, le marché des produits à usage unique pourrait représenter 75% du total (vs 35% actuellement) ! Sartorius Stedim Biotech se concentre justement sur ces produits innovants à usage unique.
Au-delà de la croissance du marché, le groupe a réalisé de nombreuses acquisitions ces dernières années. Il vient d’ailleurs d’annoncer une nouvelle acquisition (Albumedix) pour 415M de livres.
Plus il y a de biomédicaments approuvés par les autorités (FDA 🇺🇸, EMA 🇪🇺 etc.) plus le groupe va vendre de produits permettant la fabrication de ces derniers par les entreprises de biotechnologie. C’est cette tendance de fond qui porte l’activité du groupe.
D’un point de vue géographique, la région EMEA (Europe-Moyen Orient) est clé pour le groupe. C’est dans cette région que le groupe a une vraie position de leader. Le groupe a aussi une forte présence en croissance aux US. Cependant, il est plutôt un challenger sur ce marché alors que les leaders locaux (Danaher, Thermo Fisher et GE) sont en position de force. Le groupe a aussi une forte présence en Asie-Pacifique, notamment en Chine, en Inde ou en Corée du Sud.
🔭 Les perspectives
Dernièrement, le groupe a profité de la crise du covid, avec une croissance plus élevée que la moyenne sur les 2 années précédentes. Le groupe est le fournisseur de plus de 80% des fabricants de vaccins contre le covid. De ce fait, il devrait y avoir un ralentissement logique de l’activité avec l’essoufflement du covid, même si cela risque d’être très graduel.
Pour 2025, le groupe ambitionne d’atteindre les 4 Mrds€ de chiffre d’affaires (contre 2,9 Mrds€ en 2021). Les 3/4 de cette croissance doivent être générés organiquement. Le reste proviendra d’acquisitions.

Pour le moment, le consensus table sur l’atteinte de l’objectif de chiffre d’affaires dès 2023…

La particularité de ce business 🏰
C’est qu’il y a d’importantes barrières à l’entrée… De toute part ! Ce n’est pas une valeur qui a un MOAT absolu avec des produits uniques au monde, mais bien une entreprise qui a un certain MOAT pour la plupart de ses produits à différents niveaux.
Le groupe est dans un secteur incroyablement complexe et régulé. Par ailleurs, les investissements pour opérer dans cette industrie sont très importants. De ce fait, l’entrée sur ce marché de nouveaux concurrents est rare et les marges sont importantes.
Les normes dans le domaine de la fabrication des médicaments sont incroyablement complexes et pointilleuses. Une part très importante de ces normes concerne les processus de fabrication. En effet, de petits changements dans les procédés de fabrication peuvent parfois impacter fortement la qualité des médicaments. De ce fait, les fabricants de médicaments travaillent souvent de manière étroite avec les fabricants de matériels. Par ailleurs, quand un médicament est validé avec un certain processus de production et certains outils de production, les entreprises pharmaceutiques prennent rarement le risque de changer ces processus une fois le médicament lancé. En conséquence, si un groupe comme Sartorius Stedim Biotech se retrouve embarqué dès le départ sur un médicament, il a de forte chance d’être LE fournisseur d’équipement pour la fabrication pendant toute la durée de vie de ce produit ! Ce sont donc en partie les normes pointues qui expliquent la récurrence de l’activité du groupe.
C’est bien évidemment aussi au cours de ces longues périodes que le groupe peut tisser d’importants liens avec ses clients, ce qui, en cas de liens positifs, ne peut que lui donner un avantage pour la suite !
Ce qu’il faut retenir : Nous avons donc ici une entreprise qui au sein d’un secteur défensif… Est sur un segment porteur… Celui des biotechnologies ! C’est un des rares acteurs dominants de ce marché très régulé. De par son positionnement, le groupe arrive à avoir des marges élevées et une activité de plus en plus récurrente. Plus il y aura de biomédicaments approuvé par les autorités réglementaires plus le groupe vendra de produits permettant la fabrication de ces derniers.
🧐 La direction
Rien de spécial sur l’équipe de direction.
Ici, il faut avant tout avoir en tête que la société est contrôlée par le groupe Allemand Sartorius 🇩🇪, qui lui-même est contrôlé par une famille allemande. Le groupe est donc géré dans une optique de long terme et possède un actionnariat stable.

💰 Côté Finance & Valorisation
Le groupe a fortement amélioré ses marges ces dernières années et espère se maintenir à ce niveau à l’avenir. La croissance des bénéfices viendra avant tout d’une croissance de l’activité et des acquisitions, plutôt que d’une croissance des marges.

Le résultat de tout ça est que le groupe a atteint un ROCE supérieur à 24% en 2021, soit un niveau bien supérieur à son coût du capital (proche des 7%), ce niveau de ROCE devant se maintenir à l’avenir.
Bien que les flux de trésorerie soient importants et largement positifs, ils ne sont pas non plus à des niveaux exceptionnellement élevés. La raison ? Le groupe doit continuellement investir des sommes importantes et il réalise régulièrement des acquisitions. Depuis 2019, ces flux de trésorerie se sont améliorés suite à l’aboutissement de plusieurs investissements importants même si certains projets ont été perturbés par le Covid. La conversion des flux de trésorerie devrait continuer de s’améliorer sur les prochaines années.

Sur le bilan rien de spécifique à signaler. Il est très sain avec une situation de trésorerie nette attendue pour 2023. Le groupe a les moyens de réaliser des acquisitions pour poursuivre sa croissance.
💰La valorisation
Après ses récents sommets de septembre 2021, le titre a subi le contrecoup du covid. Le groupe a profité du contexte covid et a donc été sanctionné en Bourse comme bien d’autres valeurs à mesure que nous sortions d’un point de vue épidémique de cette crise.

Du fait de la publication régulière de bons résultats, le titre a une valorisation plus élevée que la moyenne. Cependant, le titre mérite une prime par rapport au reste du marché, alors qu’il ne déçoit presque jamais et a un potentiel de croissance encore important.
Du fait de ses marges élevées, de son environnement concurrentiel, de son secteur (qui est très défensif) et de sa très bonne performance financière, le groupe a en effet une valorisation plus élevée que la moyenne. Après un pic sur les 2 dernières années, le groupe semble être revenu proche de ses moyennes historiques.

Si je me base sur les projections 2024 du consensus, et que je prends un niveau de 40x pour le PER, j’obtiens un cours de Bourse pour 2024 de 409€ (soit +11% par rapport au cours actuel). En termes de multiples de l’EBITDA, si je prends le niveau des 24x, j’obtiens un cours de Bourse pour 2024 de 408€ (soit +10% par rapport au cours actuel). Relativement similaire.
Du côté des analystes financiers, le consensus est actuellement à 448,36€ soit +19,6% de hausse.

Avec le contexte de hausse des taux qui débute en Europe, je trouve plus raisonnable mon niveau des 409€ qui intègre dans une certaine mesure ce risque.
Ce qu’il faut retenir : Qui dit entreprise dans un secteur porteur et défensif, et bien géré, dit valorisation élevée. Sartorius Stedim Biotech est une très belle entreprise qui mérite une valorisation supérieure à la moyenne. Il y a rarement des opportunités de saisir ce type d’action de grande qualité à des prix beaucoup plus attractifs. Actuellement, le groupe conserve un certain potentiel sur le moyen terme.
Les risques ⚠
Une forte baisse du pipeline de biomédicaments reste un risque. Nous ne sommes pas à l’abri d’une découverte scientifique qui changerait la donne, même si c’est peu probable.
La valorisation reste bien supérieure à celle du marché. De ce fait, une hausse des taux plus violente que prévu en Europe pour contrer l’inflation pourrait impacter le titre.
Que disent les graphiques ?
En mensuel, le titre reste solidement dans une tendance haussière de long terme. Le franchissement de la MM20 pourrait marquer le début d’une nouvelle phase de hausse d’autant que le RSI est assez bas.

En hebdomadaire, le titre tourne autour de sa MM100. Un refranchissement durable de ce niveau (les 378/380€) pourrait servir de catalyseur technique, d’autant que le MM50 n’est pas loin.

Mon avis sur Sartorius Stedim Biotech 🇫🇷
Vous avez certainement dû entendre parler de la ruée vers l’or en Californie dans les années 1850, et peut-être de cette citation :
« Pendant la ruée vers l'or, ce ne sont pas les chercheurs d'or qui se sont le plus enrichis, mais les vendeurs de pelles et de pioches. »
Dans le cas de Sartorius Stedim Biotech, nous sommes bien en présence d’un vendeur de pelles pour le domaine des biotechnologies !
Nous assistons visiblement à une ruée vers l’or depuis plusieurs années dans le secteur des biotechnologies. Alors qu’il est très risqué de miser sur les Biotechs en tant que tel, il paraît beaucoup plus intéressant de miser sur les fournisseurs d’équipements dans ce domaine.
Sartorius Stedim Biotech est un groupe très bien géré, qui fait partie des leaders de son secteur ce qui lui permet d’avoir des marges élevées.
Le groupe a un très bon historique en termes de performance opérationnelle et d’intégration des acquisitions.
Alors que les tendances de fond qui portent le groupe sont plus que jamais d’actualité, les perspectives de croissance du groupe restent très solides.
Pour moi, Sartorius Stedim Biotech est actuellement une Excellente entreprise à un prix moyen pour les investisseurs de moyen long terme (3-5 ans).
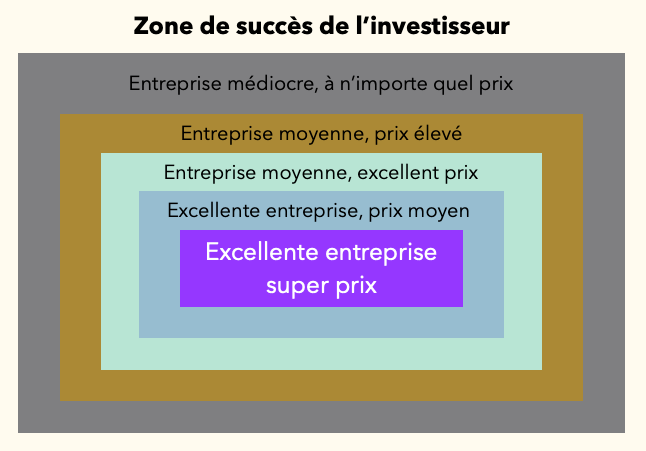
Schéma issu de mon article : #5 Comment choisir une action ? 🤯
Mon objectif de cours de 409€ n’offre pas un énorme potentiel de hausse (+11%). Il est volontairement prudent sur le court terme du fait de la valorisation actuelle et du contexte de remontée des taux.
Cependant, si vous êtes plus long terme (10 ans), les perspectives de croissance du secteur des biotechnologies ne semblent pas près de faiblir. De ce fait, il est probable que le titre affiche une très belle performance sur ce laps de temps.
Du fait de la valorisation élevée, je vais commencer une position en DCA en Sartorius Stedim Biotech que je compléterais en plusieurs fois sur les 2 prochaines années.
✅ Sartorius Stedim Biotech rejoint dès maintenant le portefeuille PEA avec une pondération de 0,55%.
Merci pour cette analyse pleine d'enseignements; j'en ai pris 3 en avril à 319.5; j'ai loupé des occasions de me renforcer à moindre coût. Mais sait on jamais: si récession il y aura, opportunités se représenteront.