

Bonjour à toutes & à tous,
Voici les points de la semaine publiés dans la communauté.
Temps de lecture : 20 mins
Sommaire
Une opportunité sur The Lovesac Company 🇺🇸 ?
Faut-il profiter de la baisse d’ORPEA 🇫🇷 ?
🚨 Si vous avez trouvé utile ces points, et que vous avez appris des choses, n’hésitez pas à cliquer sur le petit cœur ❤️ (sous le titre), ça m’encourage énormément et cela me permet de mieux cerner les sujets qui vous intéressent !

🐦 📷 : Vous pouvez aussi me suivre sur Twitter, Instagram ou m’ajouter sur Linkedin.
Temps de lecture : 10 mins.
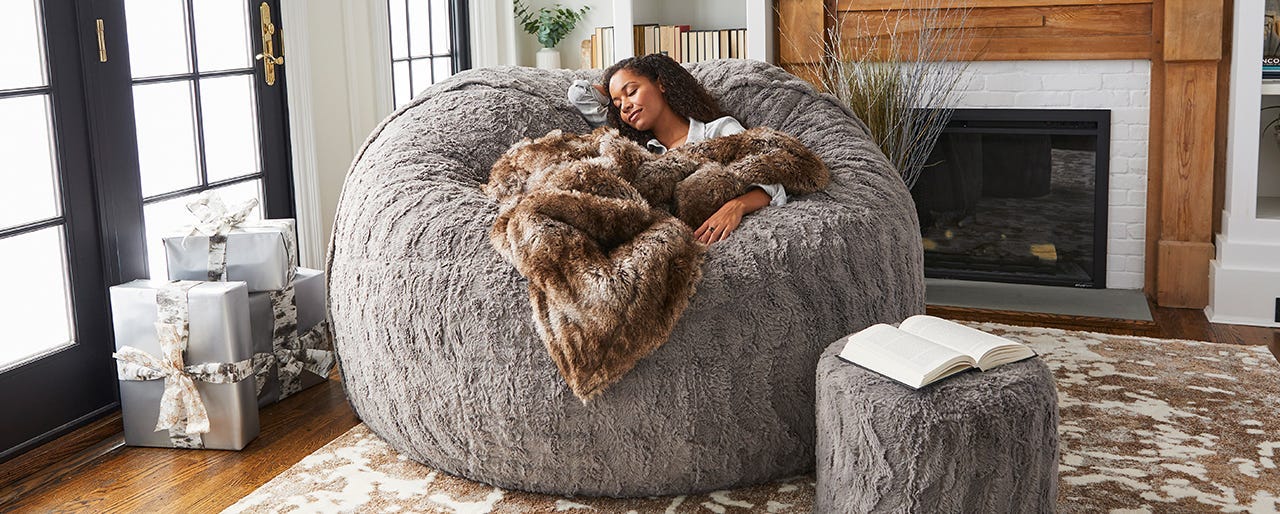
Une opportunité sur The Lovesac Company 🇺🇸 ?
Sur une suggestion d’Aurélien (🙏 )
Publié le 27/01/22.
The Lovesac Company en bref ?
C’est une marque de canapés modulables et de poufs géants (qui ont l’air plutôt confortable cc photo 👆 + 👇).
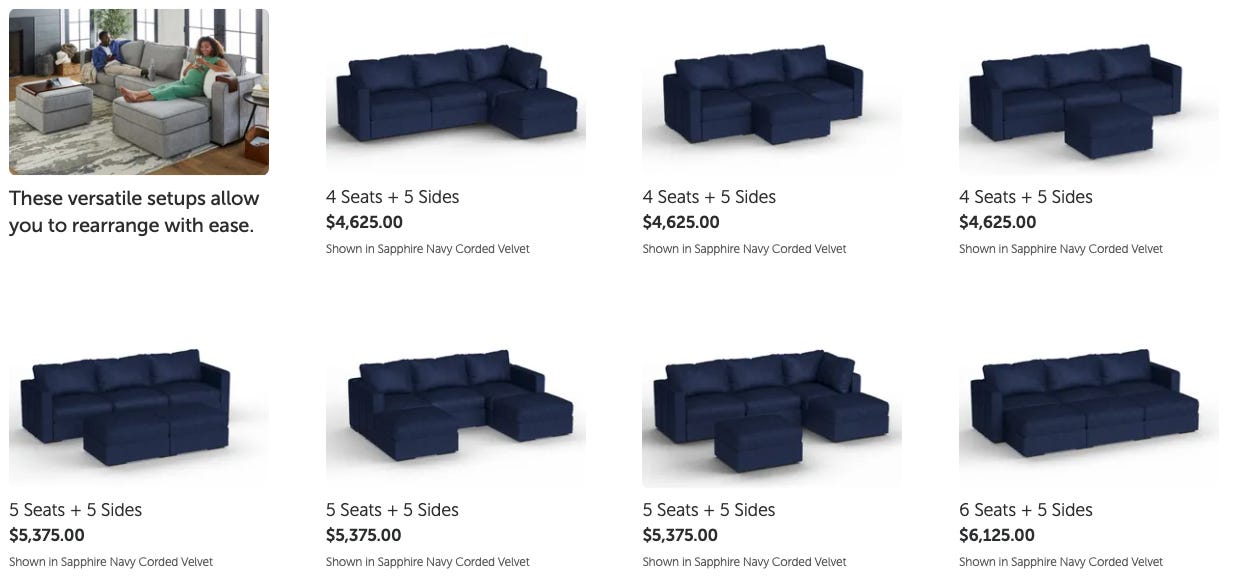
85% de l’activité provient des canapés et 14% des poufs géants ! (j’aime quand c’est simple!)

100% du chiffre d’affaires est réalisé aux US 🇺🇸 👇

Les résultats 💰
Le groupe connaît depuis plusieurs années une croissance très forte de ses ventes. Le groupe a un exercice décalé et son exercice 2022 est en réalité réalisé sur l’année 2021 (principalement) et en 2022 (1 mois). En 2020 (son année 2021), gros changement de paradigme, le groupe est devenu rentable !

C’est ce qui explique l’envolée de son cours de Bourse depuis la crise du covid.👇
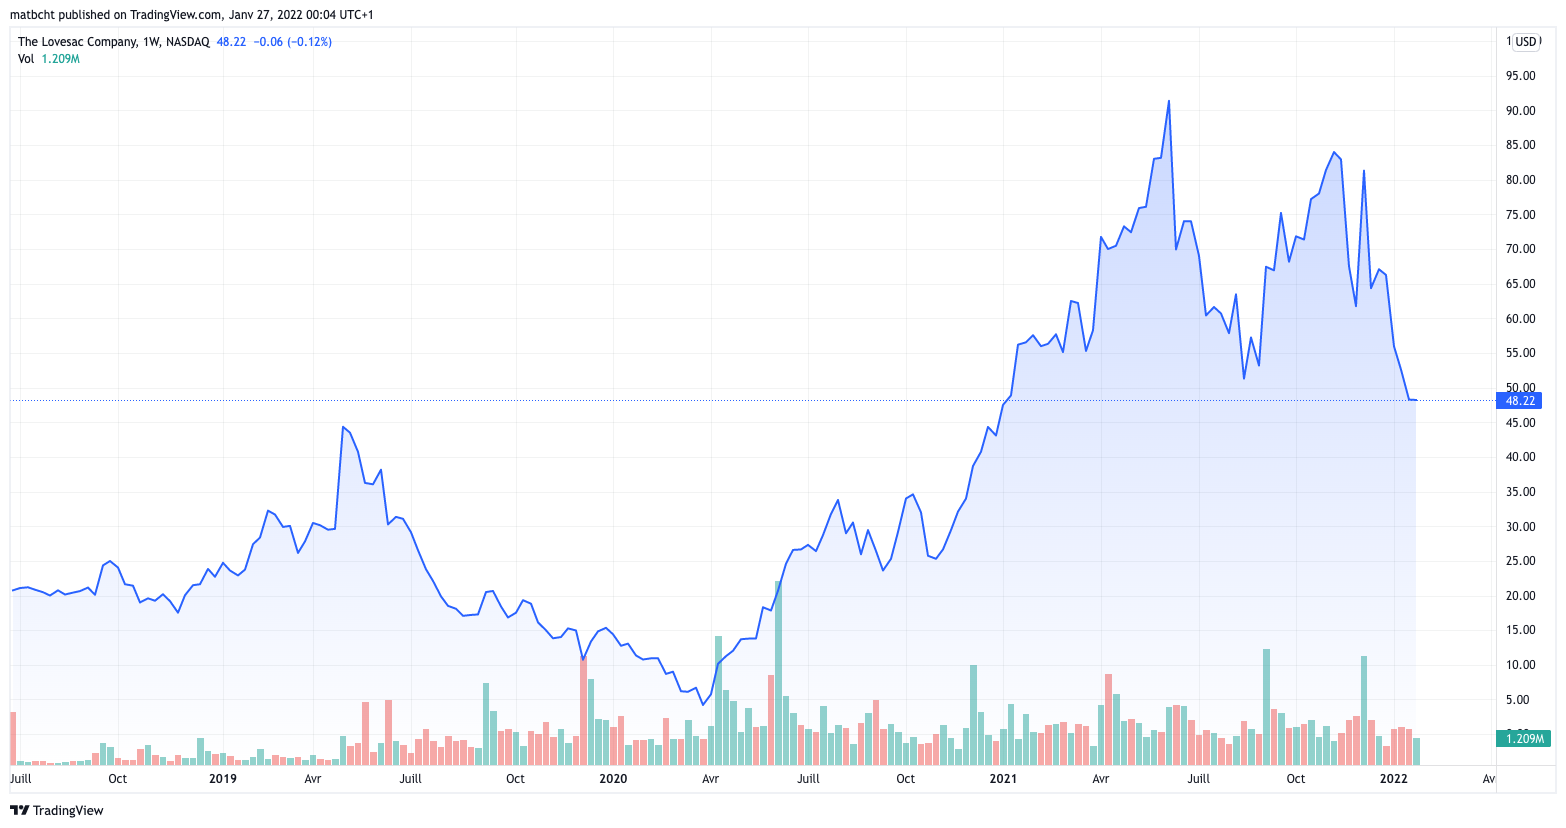
Même si le groupe était déjà en croissance avant 2020, il a profité du contexte global du “Stay-at-home”, mais aussi de son modèle en direct des consommateurs avec des showrooms mobiles et d’une très forte présence en ligne, pour poursuivre sa croissance.
Sur l’année 2021 (son année 2022), le groupe réalise pour le moment de nouveau une très belle performance sur les 3 premiers trimestres avec une progression des ventes de +58%, et un EBITDA en hausse de +866%…
La problématique 🧐
Malgré de très belles performances trimestre après trimestre, le marché semble rester sceptique sur le potentiel de Lovesac.
Bien évidemment, c’est une entreprise qui a profité du contexte des deux dernières années, et notamment des dépenses qui auraient pu partir dans les voyages mais qui sont finalement allées dans des équipements d’intérieur.
La vraie question : Est-ce que Lovesac est juste une valeur “Covid” ? (ie qui a profité du contexte mais dont le business va ralentir à la sortie de cette crise) ou bien une valeur qui va continuer sur sa lancée ?
Un début de réponse 🏁 ?
Nous aurons un début de réponse lors de la publication du prochain trimestre qui se termine le 31 janvier. L’an dernier, Lovesac avait multiplié par 3 ses bénéfices sur ce trimestre.
Un point qui est encourageant, c’est que le groupe fait la plupart du temps mieux que les attentes du consensus… 👇

La valorisation 💎
Même si le titre est en retrait depuis ses plus hauts (90-85$), sa valorisation reste un peu élevée, même si c’est en partie justifié par sa forte croissance. C’est sans doute plus ce point (multiple élevé) qui a pu inciter les investisseurs à prendre quelques bénéfices (comme les insiders) alors que nous sommes dans un contexte de hausse des taux aux US.
En tenant compte des prévisions du consensus, le PER 2024 (année 2023) est de 16x les bénéfices.

Mon avis 👨⚖️
Dans ce dossier, tout est une question de croissance.
Je n’ai pas de point particulier à soulever sur les produits qui ont l’air de plaire (surtout les canapés modulables), qui sont dans l’air du temps (de qualité, modulables et durables) et qui profitent toujours du Stay-at-Home avec le développement important du télétravail.
La croissance est impressionnante mais s’explique par la stratégie mise en place ces dernières années. Le groupe récolte en ce moment ce qu’il a semé.
Par ailleurs, cette croissance n’a pas montré de signe de faiblesse ces derniers mois et le dernier trimestre (novembre à janvier) est souvent le plus important de l’année en termes d’activité et de bénéfices.
Pour le moment, le consensus des analystes reste très optimiste avec un objectif de cours moyen de 110$ ! 👇

Cependant, je suis prudent sur ce point car l’entreprise ne vaut que 700 M$ en Bourse (déjà pas mal ok mais petit pour les US) et en conséquence, elle n’est suivie que par de petits brokers moins influents. 👇

Compte tenu du contexte à la hausse des taux aux US, toutes les valeurs de croissance vont souffrir…

La hausse des taux, c’est comme un bombardier qui lâche ses bombes à 10 000 mètres d’altitudes. Au sol, il touchera certainement certains de ses objectifs, mais il y aura aussi beaucoup de victimes collatérales.
Les victimes collatérales seront les entreprises de qualités, mais qui ont des valorisations élevées. Peu importe qu’elles soient de qualité ou pas, à court terme, tout le monde sera plus ou moins touché.
En conséquence, malgré l’indéniable qualité du business (forte croissance etc.) je suis partagé sur l’idée d’avoir des actions Lovesac dans une optique de court terme.
À moyen-long terme (5 à 10 ans), je suis en revanche plus optimiste.
Si le groupe reste sur sa trajectoire de croissance, sa valorisation actuelle semble plutôt être une aubaine. Si le groupe continue de croître à ce rythme, il pourrait avoir un PER de 8,60x les bénéfices d’ici 3 ans (en 2024, son année fiscale 2025).
En conséquence, oui je pense que Lovesac est une opportunité, mais seulement pour les investisseurs à la recherche de Small Cap américaines avec une optique d’investissement de 5 à 10 ans.
Si le titre continue de baisser malgré des bons chiffres sur sa croissance et sa rentabilité, il pourrait devenir une valeur GARP (valeur de croissance à prix raisonnable).
J’ajoute l’action (1/2 position) Lovesac au Portefeuille Offensif Long Terme.
🚨 Il ne faudra pas oublier cependant que c’est une petite valeur pour les US (moins de 1 milliard), qu’elle est peu suivie, et qu’elle est sur un secteur pas à la mode (les canapés ce n’est pas de la tech !) même si elle affiche de la croissance. En conséquence, ça ne doit pas être une grosse position dans vos portefeuilles.