


🎓 Carl Zeiss Meditec c’est quoi ? : On passe en revue les activités du groupe, son marché, son business mais aussi ses finances !
🔮 Le contexte : Pourquoi le titre est de retour à ses plus bas du covid ? Et pourquoi la situation n’est pas si dramatique ?
💰L’opportunité : On passe en revue la valorisation, les prévisions du consensus, et surtout l’opportunité qui s’en dégage.
👨⚖️ Mon avis sur Carl Zeiss Meditec : Je vous explique ce qui me plaît actuellement dans ce dossier.
Pour rappel, si vous avez trouvé cette édition utile, n’hésitez pas à cliquer sur le petit cœur 💚 (sous le titre), cela m’encourage énormément et me permet de savoir ce qui vous intéresse 🙏 !


Je suis ravi de vous retrouver pour ce 102e dossier du Fortress Club ! 📈
La saison des dossiers reprend et je passe au peigne fin une société qui rentre en portefeuille alors qu’elle connaît un petit trou d’air en Bourse en raison d’une croissance momentanément perturbée !
Temps de lecture : 14 minutes.
Bonne lecture !

🎙️ La version audio
Carl Zeiss Meditec 🇩🇪
Identité
Capitalisation : 7,7 Mrds€
Place de cotation : Xetra 🇩🇪
Isin : DE0005313704
PEA : Eligible
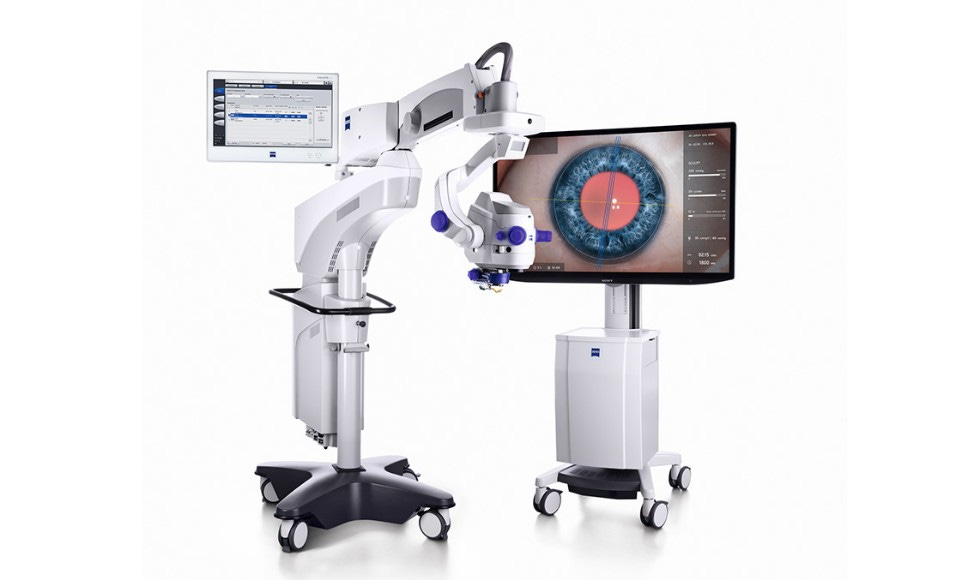
🎓 Carl Zeiss Meditec, c’est quoi ?
Tout d'abord, les produits : Que fait l’entreprise ? Est-ce que ses produits sont d’avenir ? Comment se démarque-t-elle de la concurrence ? Ses produits sont-ils meilleurs que tout le monde ?
Le secteur : Est-ce que l’entreprise évolue dans un secteur d’avenir ? Ou un secteur classique ? Ou encore dans un secteur en déclin ? Où sera ce secteur dans 5 ans ? dans 10 ans ?
La version résumée
Carl Zeiss Meditec est spécialisé dans la production et la commercialisation de systèmes et de matériels de diagnostic ophtalmologique. Le groupe fabrique et vend également des systèmes de visualisation microchirurgicaux et des matériels de chirurgie ophtalmique.
Le chiffre d’affaires par famille de produits se répartit comme suit :
Systèmes et matériels de diagnostic ophtalmologique (77,2%) : lampes à fente, systèmes de topographie cornéenne, systèmes d'imagerie rétinienne, kératomètres, pupillomètres, etc. Le groupe propose aussi des produits optiques (loupes, lunettes télescopiques, télescopes monoculaires, verres de lunettes, etc.) et des matériels de chirurgie ophtalmique (systèmes de chirurgie réfractive, lasers ophtalmologiques, microscopes d'opération, lentilles intraoculaires, etc.) ;
Systèmes de visualisation microchirurgicaux (22,8%) : destinés aux secteurs de l'ORL, de la chirurgie rachidienne, de la neurochirurgie, de la chirurgie dentaire, de la chirurgie plastique, etc.
La répartition géographique du chiffre d’affaires est la suivante : Asie Pacifique (50,3%), Europe-Moyen-Orient (24,1%) et Amérique (25,6%). Par ordre d’importance par pays, la Chine est le premier marché du groupe, suivi des Etats-Unis, de l’Allemagne, du Japon, de la Corée du Sud et de la France.
La version détaillée
Carl Zeiss Meditec est donc un des leaders mondiaux des technologies médicales dédiés à l’ophtalmologie et à la microchirurgie.
Dans l’ophtalmologie, le groupe a plein de solutions pour le diagnostic, le suivi et le traitement de maladies des yeux.
Dans ce domaine, les besoins sont attendus en croissance d’au moins 5% par an sur les prochaines années à la faveur du vieillissement de la population dans les pays développés, et de l’augmentation du niveau de vie dans les pays émergents. Les solutions du groupe traitent les problèmes de vue, mais aussi les problèmes cataracte, les glaucomes, et d’autres maladies de la rétine.

Pour votre culture, c’est Carl Zeiss Meditec qui a inventé le procédé OCT en 1997 qui a révolutionné les diagnostics de la rétine. Le groupe a longtemps eu un monopole sur ce type de produits avant de se faire concurrencer par des Japonais avec des produits plus accessibles et moins haut de gamme. Le groupe s’est depuis diversifié avec des produits couvrant tous les segments de marché allant de l’entrée de gamme au haut de gamme. Ce segment représente aujourd’hui 30% des ventes de la branche ophtalmologie.
Le business des machines de chirurgie réfractive (les lasers pour la vue) représente 25% des ventes de cette branche et a été un des catalyseurs de la croissance du groupe ces dernières années. Le groupe a la particularité d’avoir toujours été à la pointe de la technologie, ce qui lui a permis de croître plus rapidement que ses concurrents.
Dans le marché des périmètres, un autre type d’examen ophtalmologique, le groupe détient les 75% du marché, alors que ses produits sont la référence du secteur. Ce segment représente 15% des ventes de la branche ophtalmologie du groupe.
Pour finir, le segment de la chirurgie ophtalmique est le dernier gros marché du groupe, avec des solutions pour traiter la cataracte, un des problèmes les plus courant avec 21 millions d’actes chirurgicaux dans le monde par an.
Ici aussi, le groupe a une multitude de solutions permettant le diagnostic et le traitement des problèmes de cataracte et a pendant longtemps eu un monopole avant que la concurrence arrive sur certains segments de ce marché. Le groupe a cependant bien réagi à la concurrence en ne sortant que des produits de très grande qualité, ce qui lui permet de garder des parts de marché très importantes. Dans ce domaine, la France, l’Allemagne et le Royaume uni sont des marchés clés pour le groupe. Dans la branche ophtalmologie au sens large, le groupe détient une part de marché proche des 10%, derrière Alcon et Johnson & Johnson. Avant que cette division soit fusionnée dans la branche ophtalmologie du groupe en 2016, elle représentait plus de 30% des ventes totales du groupe.
Dans la branche ophtalmologie, les clients du groupe sont les ophtalmologues, les optométristes, les centres de chirurgie, les cliniques des yeux et les hôpitaux.
Passons à l’autre grande branche du groupe, la microchirurgie, qui représente près de 23% des ventes du groupe.
Dans ce segment, le groupe vend des microscopes chirurgicaux pour les interventions faiblement invasives en neurochirurgie, en chirurgie dentaire, mais aussi toutes les chirurgies de l’oreille de la gorge du nez, et aussi en radiothérapie. Le cycle de vie de ces produits est de 7 à 10 ans et la croissance est souvent portée dans ce segment par le lancement de nouveaux équipements plus modernes.
Dans ce segment, le groupe a une part de marché de plus de 60% grâce à son avance technologique, et ses plus proches concurrents sont Alcon et Leica. Ici, les clients du groupe sont les cliniques, les hôpitaux et les cabinets dentaires.

Au fil des ans, le groupe a fortement développé la récurrence de ses activités, qui sont passées de 9% à 46% du chiffre d’affaires en 20 ans. 91% des ventes du groupe sont liées à des ventes de produits, 8,9% à des ventes de services, et 0,1% à des ventes de licence.
Pour en revenir à la concurrence, le groupe a des positions concurrentielles différentes sur chacun de ses produits. Cependant, c’est bien in fine, un des leaders de son secteur. Mais c’est un challenger dans le marché de la chirurgie ophtalmique.

Carl Zeiss Meditec est l’entreprise qui couvre le mieux en termes de solutions ses marchés, même si le groupe n’est pas le leader dans tous les segments.

Même si le groupe pourrait perdre des parts de marché en Chine, il est en train de se lancer dans le marché de la cataracte aux Etats-Unis, ce qui pourrait contrebalancer ces potentielles pertes de part de marché en Chine.
Pour en revenir au marché, le groupe surfe sur plusieurs tendances de fond solides, à savoir le vieillissement de la population qui augmente le nombre de cataracte à traiter, la hausse des besoins liés à la myopie, la hausse du nombre de patient à traiter qui pousse à la digitalisation et la hausse du nombre de personne qui ont accès aux soins.
Cette croissance à venir semble d’autant plus solide que le groupe a fortement développé sa base de solutions qui lui apportent des revenus récurrents.
La forte présence du groupe en Asie Pacifique n’est pas un hasard. Cette zone géographique combine une croissance de la classe moyenne et une hausse des budgets liés à la santé.
Vis-à-vis de ses marchés, le groupe a une stratégie simple, rester le leader innovant du secteur qui propose les meilleurs produits. C’est ce que le groupe a fait par le passé, et c’est ce qu’il veut continuer à faire. C’est pour cette raison qu’il continue d’investir massivement en R&D. Ces dépenses de R&D représentaient plus de 15% du chiffre d’affaires lors du dernier exercice.
Ce qu’il faut retenir : Carl Zeiss Meditec est donc une entreprise de croissance dans le domaine de la santé, avec une position de leader sur la plupart de ses marchés, et une position de challenger, dans les appareils de chirurgie ophtalmique. C’est un play sur le nombre croissant de pathologies de la vue à traiter dans le monde. Un segment d’avenir alors que la population vieillit et s’enrichit.
La direction : Est-ce que les dirigeants gèrent bien l’entreprise ? Est-ce que l’équipe dirigeante est en place depuis longtemps ?
Je n’ai pas de point précis à relever sur le management. Le PDG est un pur produit interne au groupe.
L’actionnariat / L’indépendance : Est-ce que cette entreprise a un/des actionnaire(s) de référence ? Est-ce qu’elle a un actionnaire qui contrôle l’entreprise ? Est-ce que cette entreprise est dépendante de l’Etat ? Est-ce que cette entreprise a pour principal client l’Etat ?
Plus de 59% du capital est détenu par la fondation Carl Zeiss depuis plus de 100 ans…

C’est une entreprise qui est assez indépendante de l’Etat mais qui est gérée dans une optique de long terme. Le focus de cette fondation est de percevoir des dividendes pour financer ses missions. De ce fait, le focus du management sera avant tout sur la performance à moyen terme du groupe et sur la délivrance d’un dividende.
📊 Les finances
Les résultats : Est-ce que le chiffre d’affaires est en croissance ? Est-ce que les résultats sont attendus en croissance sur les prochaines années ? Est-ce que l’entreprise est très rentable ?

Sur les dernières années, l’activité du groupe a été constamment en croissance, portée par le lancement de nouveaux produits, mais aussi par son expansion en Asie.
En 2020, le groupe a connu un léger trou d’air alors que toutes les opérations non essentielles étaient repoussées à plus tard. L’activité du groupe s’est cependant bien reprise sur les 3 dernières années, alors que les praticiens ont dû, en plus du flux habituel toujours en croissance, rattraper les décalages de traitement liés au covid.
Dans le détail, toutes les activités liées aux jeunes (tout ce qui concerne l’amélioration de la vue) se sont mieux portées que les activités liées aux personnes plus âgées (la cataracte etc.).
La croissance n’est cependant pas encore pleinement repartie alors que les cycles de vente et de démonstration des produits sont assez longs.
Les activités dans la microchirurgie sont les plus rentables du groupe, avec une marge d’EBIT de 23,4% sur les 9 premiers mois de son exercice, contre 14% pour ses activités dans l’ophtalmologie.
Les marges des activités de microchirurgie sont en baisse depuis 10 ans en raison d’un mix produit moins favorable et d’une hausse des coûts liés aux lancements de nouveaux produits. En revanche, les marges de la branche ophtalmologie se sont améliorées sur les 5 dernières années, grâce à des baisses de coûts et une hausse de la part des activités récurrentes.
Cependant, les marges du groupe sont proches de leurs sommets historiques à la faveur d’un mix produit favorable, et notamment d’une hausse des activités récurrentes. Depuis le boom post-covid, les marges du groupe sont en train de se normaliser, mais elles devraient rester sur les prochaines années à un niveau supérieur à avant le covid.
À court terme, le groupe est pénalisé par un phénomène de déstockage de ses consommables, notamment en Chine, ce qui affecte ses marges et sa croissance. Par ailleurs, les craintes de mesures anticorruption en Chine dans le secteur de la santé, dissipées depuis, ont incité les investisseurs à la prudence, alors que la Chine représente 25% des ventes du groupe.
À moyen terme, le management est globalement constructif sur les perspectives. Il veut encore augmenter la part des activités récurrentes et a pour objectif de stabiliser au-dessus des 20% sa marge d’EBIT. Cette confiance est due aux tendances de fond qui portent le groupe (vieillissement de la population, hausse des niveaux de vie etc.), mais aussi aux lancements de nouveaux produits, à la forte présence du groupe en Chine ou les besoins sont énormes, et au lancement du groupe aux Etats-Unis.
Pour finir, un point que j’aime énormément dans ce dossier est sa situation de trésorerie nette… de 791M€ en 2023, soit plus de 10% de sa capitalisation. Dans un contexte de taux élevés, c’est une très bonne chose. Il n’y a pas de pression sur la dette. Par ailleurs, cela donne la possibilité au groupe de réaliser de nouvelles acquisitions. Ces 2 dernières années, le groupe en a moins réalisé car les prix étaient jugés trop élevés. Avec le ralentissement économique qui se profile et les taux élevés, le management a dit espérer pouvoir en faire de nouvelles.
Update du jour, le groupe a publié ses résultats annuels qui ont surpris positivement les investisseurs. Carl Zeiss Meditec a fait état de gain de part de marché malgré un contexte économique difficile, et a annoncé des perspectives encourageantes malgré un tassement momentané de sa croissance en Chine sur l’année à venir. La confirmation de l’objectif de marge à moyen terme est aussi un bon point.
Les retours aux actionnaires : Est-ce que les flux de trésorerie sont en croissance ? Et comment sont-ils répartis ? Est-ce qu’il y a des dividendes ou des rachats d’actions ?
Sur les dernières années, les flux de trésorerie ont globalement suivi la croissance de l’activité et l’évolution des marges, avec un pic en 2021.
Cependant, compte tenu de l’évolution du mix produit, les flux de trésorerie disponibles sont attendus à un niveau élevé (celui de 2019) sur les prochaines années.
La politique de retour aux actionnaires du groupe est très simple. L’objectif est de distribuer au moins 1/3 du résultat net en dividende.
Sur les 10 dernières années, le payout ratio a été de 38%, soit un peu plus du tiers.
L’opportunité💰
C’est bien évidemment la valorisation.

Alors que le titre s’est en moyenne négocié plus de 50x les bénéfices par le passé, il est revenu à 25x les bénéfices 2025…
Certes, le contexte avec les taux élevés explique en partie cette baisse de valorisation. Mais cette baisse s’explique aussi par les craintes du marché sur un possible plan anticorruption dans l’industrie des équipements médicaux en Chine, et par le contexte de déstockage à court terme dans plusieurs marchés du groupe.
Pour ma part, je pense que le problème du déstockage est vraiment un problème de court terme, et qu’il devrait se dissiper sur les 2 à 3 prochaines années alors que les tendances de fond sont toujours bien présentes.
Sur un possible plan anticorruption en Chine, il y a déjà eu des annonces du gouvernement qui ont un peu rassuré les investisseurs. Cependant, je comprends cette prudence au vu de ce qui s’est passé avec Alibaba etc.
Pour finir, sur les taux, et dans le contexte des medtech, au-delà de l’impact sur la valorisation, il y avait des craintes sur un potentiel amoindrissement de la capacité d’investissement des hôpitaux et des cliniques. Cet impact est difficile à quantifier mais il n’a pas l’air d’inquiéter le management pour le moment. Par ailleurs, si les taux baissent en 2024… ces craintes devraient disparaître.
Bref, si je me base sur les prévisions du consensus qui sont assez prudentes et qui se sont bien ajustées en baisse ces derniers mois…

Je trouve pour 2025 un cours de 106€ en prenant un multiple de 30x les bénéfices, soit +21% de hausse.
Si je me projette à 5 ans en prenant une croissance de l’activité de 8% par an, et que je reprends les niveaux de marge attendus pour 2023, je trouve en prenant toujours un PER de 30x un cours de Bourse de 132€, soit un potentiel de hausse de +50%.
Si je me projette à 10 ans en prenant les mêmes paramètres qu’à 5 ans, je trouve un cours de Bourse de 195€, soit un potentiel de hausse de +123%.
Si je prends un PER de 40x, un niveau qui n’est pas impossible si les taux baissent, et si la croissance du groupe repart encore plus fortement, je trouve en reprenant les mêmes paramètres financiers, un cours de 142€ à 2025, un cours de 176€ à 2028 et un cours de 259€ à 2033. On peut considérer ces chiffres comme le scénario ou tout se passe bien, et encore, je n’ai pas relevé ici la croissance ou les marges du groupe.
Ps : Au-delà d’un marché porteur en croissance dans la santé, un secteur défensif, ce qui justifie une valorisation plus élevée que la moyenne est le fait que le groupe ait une part importante de son activité qui est récurrente, qu’on peut ici traduire par plus certaine que la moyenne. Par ailleurs, l’actionnaire principal détient 59% du capital, et donc, le flottant est faible, ce qui peut participer à rendre l’action encore plus rare, et donc, chère.
Les risques ⚠
Comme toutes les medtech, nous ne sommes jamais à l’abri d’un problème de qualité sur un produit qui pourrait causer une baisse d’activité.
Les annonces de lutte contre la corruption en Chine sont à garder en tête. On ne peut jamais être sûr qu’une entreprise ou qu’un simple employé véreux ait fauté, ce qui pourrait affecter négativement l’entreprise.
Les problèmes de déstockage, notamment en Chine, peuvent prendre plus de temps que prévu pour se régler.
Pour finir, la valorisation élevée du titre est un risque dans un contexte de taux élevé.
Mon avis sur Carl Zeiss Meditec 🇩🇪
Un peu à l’image de Sartorius Stedim Biotech, Carl Zeiss Meditec est sur un marché de niche en croissance dans le domaine de la santé. Le groupe combine également rentabilité importante, et faible flottant, ce qui lui confère en moyenne une valorisation plus élevée que la moyenne.
Pour finir, Carl Zeiss Meditec connaît comme Sartorius Stedim Biotech un léger trou d’air lié à des problèmes de déstockage chez ses clients après un boom post-covid.
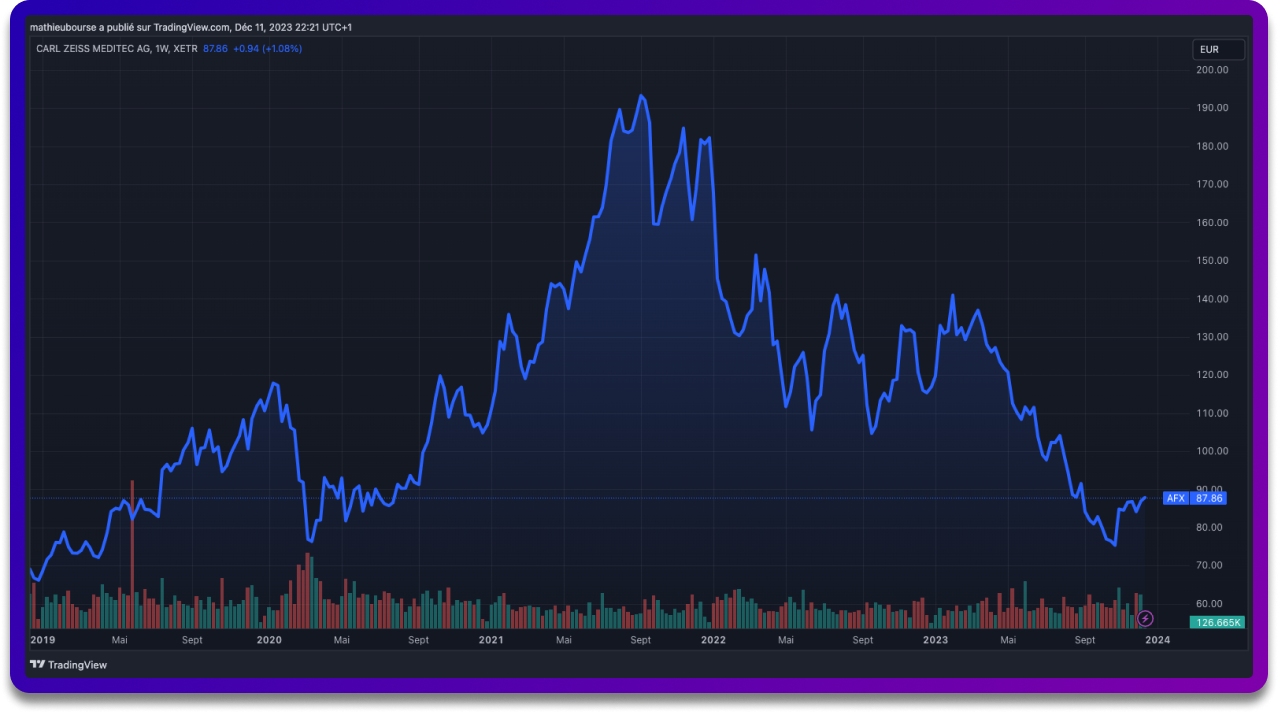
Ce trou d’air impacte et va impacter certainement le groupe ces prochains mois, mais on est en droit de se demander si cet impact négatif n’est pas déjà intégré dans les cours… avec un cours de Bourse proche de ses plus bas de mars 2020… alors que l’activité du groupe et sa rentabilité ont continué de croître.
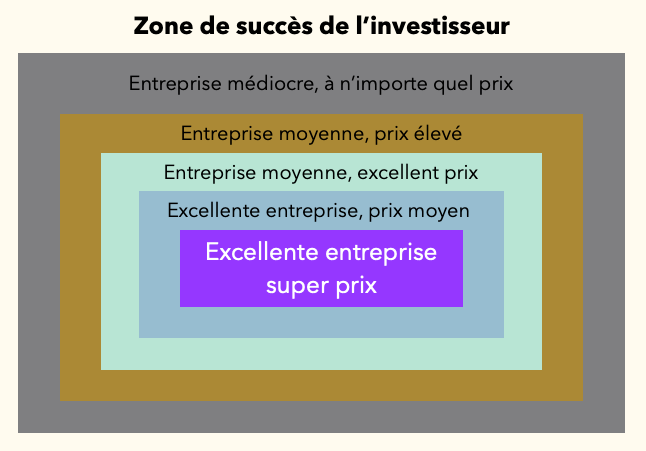
De ce fait, Carl Zeiss Meditec est actuellement une Excellente entreprise à un prix moyen pour les investisseurs de moyen-long terme (3-5 ans).
Je vais dans un premier temps viser les 132€ à 3-5 ans, soit un potentiel de hausse de +50%, et un rendement annualisé de +14,47% d’ici 2026.
Si vous êtes plus long terme (>10 ans), je pense que Carl Zeiss Meditec peut aller bien plus haut alors que le groupe est porté par des tendances de fond très porteuses. Carl Zeiss Meditec est une valeur de qualité que l’on peut garder très longtemps.
✅ J’ai donc initié vendredi dernier une position en Carl Zeiss Meditec dans le portefeuille PEA avec une pondération de 3,30%.
C’est tout pour aujourd’hui 🙌
À très vite,
Mathieu
👍 Likez | 💬 Commentez | ⤴️ Partagez 👇👇👇
Et n’oubliez pas… Soyez conscient(e) des risques.
Tous les investissements (en bourse ou ailleurs) comportent des risques de perte en capital. Plus un investissement peut rapporter, plus il est risqué. N’investissez que l’argent dont vous n’avez pas besoin. Les informations présentées dans notre newsletter ou sur notre site vous sont communiquées à titre purement informatif et ne constituent ni un conseil d’investissement, ni une offre de vente, ni une sollicitation d’achat. Cette newsletter est faite pour ceux qui souhaitent se lancer dans le monde de l’investissement. Il est primordial de toujours réfléchir avant d’agir dans ce domaine.
Ça nous avait manqué les analyses approfondies. Merci !