


La hausse des taux freine les valorisations, même lorsque les bénéfices progressent, dans un environnement où la visibilité reste faible.
Je conserve mes convictions sur les semi-conducteurs et les infrastructures IA, soutenues par la demande, tout en restant exigeant sur les prix d’achat.
Une détente des taux pourrait ouvrir des opportunités dans les secteurs pénalisés par le crédit cher, à condition que les bénéfices résistent.
Je prépare des dossiers hors IA pour diversifier les portefeuilles, tout en maintenant une exposition limitée à l’économie française.
Temps de lecture : 10 mins.
Pour rappel, si vous avez trouvé cette édition utile, n’hésitez pas à cliquer sur le petit cœur 💚 (sous le titre), cela m’encourage énormément et me permet de savoir ce qui vous intéresse 🙏 !


🔮 Garder le cap sur l’IA, et préparer la suite
🎙 Version audio
Le moment se prête à un petit point de situation.
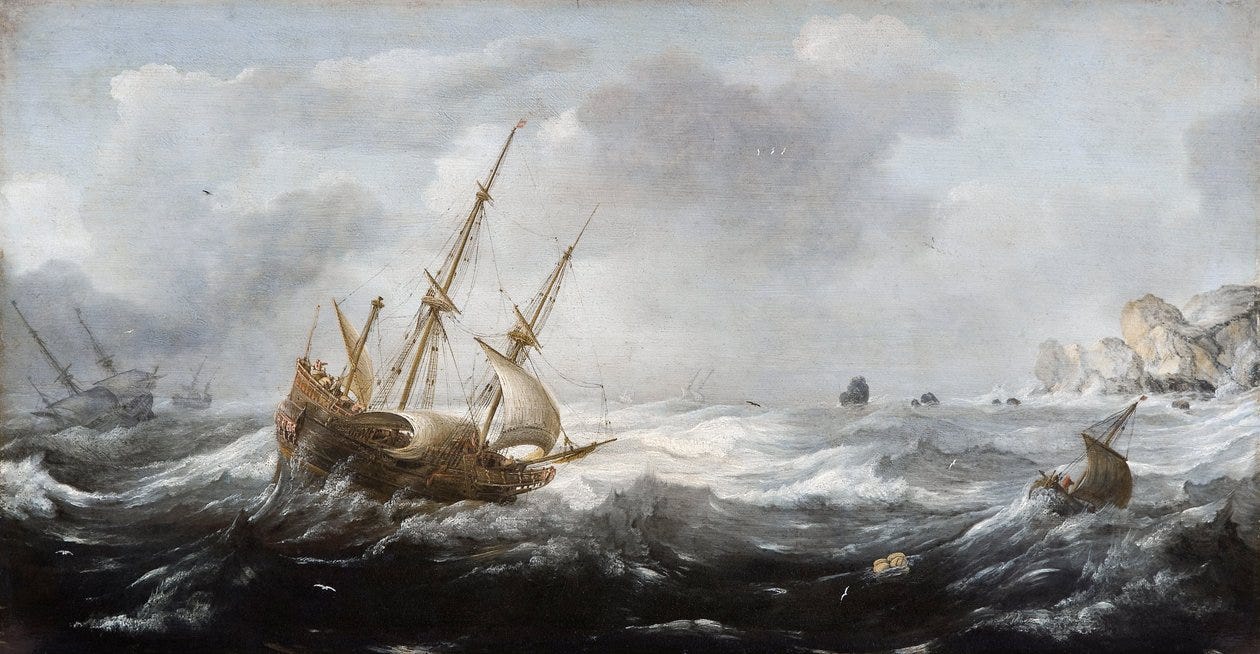
On ne sait pas trop ou on va avec les marchés actions… on ne sait pas ou va s’arrêter cette hausse des taux obligataires… encore moins la guerre Iran-US…
Je ne parle même pas des élections américaines… et de la présidentielle à venir en France..
Nous avons actuellement un combo d’éléments… qui fait que… c’est le bordel sur les marchés.
Attention, les marchés sont toujours très ordonnés, et s’ajuste au fur et à mesure des éléments qu’ils ont.
Le bordel, c’est juste qu’on a aucune visibilité.
Aucune visibilité sur l’Iran, le pétrole, le scrutin des élections US, les élections en France, la situation politique en Allemagne, l’économie chinoise, le bon vouloir de Trump sur tous les sujets.
On avance à tâtons.
Néanmoins, dans ce foutoir, j’ai quelques convictions.
Je reste optimiste sur les semi-conducteurs et les infrastructures de l’intelligence artificielle.
Je pense aussi que nous sommes proches du pic sur les taux.
Ces convictions ne m’empêchent pas d’anticiper davantage de volatilité à court terme, ni de préparer un éventuel changement de régime sur les taux.
Mon positionnement repose sur cette distinction : les incertitudes macroéconomiques peuvent peser sur les cours des actions sans remettre immédiatement en cause la trajectoire des entreprises.
À l’inverse, une belle histoire de croissance ne dispense jamais de regarder la valorisation, le financement et les commandes.
C’est ce que je vais détailler maintenant.
😈 Les taux mangent la croissance
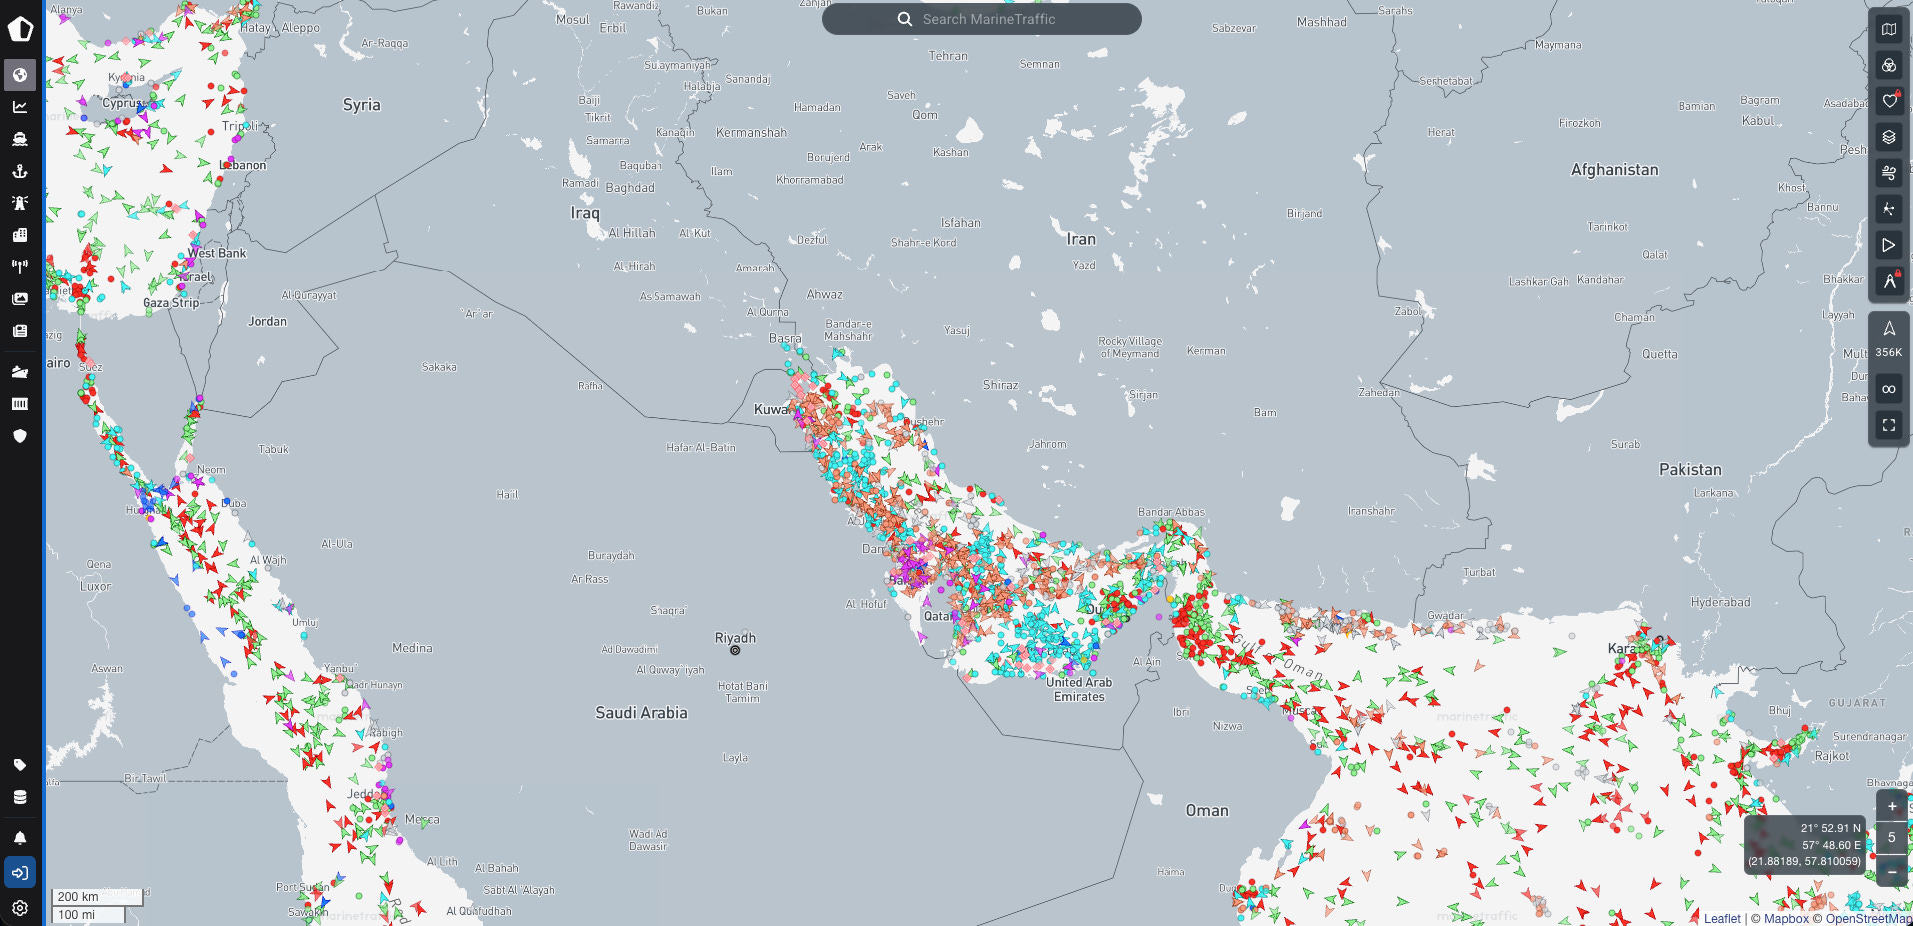
À mes yeux, la remontée des taux reste le principal frein aux marchés. Les tensions au Moyen-Orient, les incertitudes sur le pétrole et les élections américaines de novembre peuvent entretenir cette pression dans les prochaines semaines.
Le paradoxe est que les indices peuvent relativement bien tenir alors que, derrière cette résistance, les valorisations subissent déjà une compression. Les entreprises gagnent davantage d’argent, mais les investisseurs acceptent de payer moins cher chaque euro de bénéfice.
C’est un mécanisme important à comprendre : de bons résultats ne suffisent pas toujours à faire monter une action. Si les bénéfices progressent mais que le multiple de valorisation recule, une partie de la croissance est absorbée avant même de se retrouver dans le cours.
Je ne m’attends donc pas à une période où l’euphorie se diffuserait indistinctement à toutes les entreprises.
Si les taux restent élevés, il faudra probablement davantage de croissance bénéficiaire pour justifier les valorisations et faire progresser les cours.
👉 Dans ce contexte, ma préférence reste aux entreprises dont la dynamique opérationnelle peut résister à un environnement moins favorable. Je cherche moins un retour général de l’optimisme que des moteurs de croissance suffisamment solides pour ne pas en dépendre.
🤖 Pourquoi je reste sur l’IA
C’est précisément ce qui explique ma conviction sur les semi-conducteurs et les infrastructures de l’IA.
Les controverses autour des laboratoires, les départs de chercheurs et les appels à ralentir le développement alimentent le débat. L’opposition à la construction de centres de données constitue également un sujet à surveiller. Mais, pour l’instant, je ne considère pas ces éléments comme la preuve d’un retournement durable de la demande. Je constate plutôt l’inverse.
Ma lecture reste celle d’une course à l’investissement qui dépasse largement quelques entreprises. Les États-Unis et la Chine poursuivent des objectifs stratégiques. Les grandes plateformes cherchent à protéger leur position. Les fournisseurs de cloud spécialisés veulent gagner des parts de marché. Les laboratoires se disputent les meilleurs modèles, tandis que les programmes souverains cherchent à construire leurs propres capacités.
Chacun a ses raisons d’investir. Chacun prend aussi le risque de laisser de l’avance aux autres s’il ralentit.
Les signaux de demande que je surveille continuent de soutenir ma thèse. Les derniers résultats de Micron en donnent une illustration concrète : le groupe a enregistré une croissance de 31% de son chiffre d’affaires par rapport au trimestre précédent, et ses revenus HBM ont progressé encore plus rapidement. La direction indique également avoir déjà conclu des accords pour la grande majorité de ses volumes HBM de 2027, à des prix significativement supérieurs à ceux de 2026. Nous ne parlons donc pas uniquement de projections lointaines, mais de revenus réalisés et d’engagements de clients.
Je reste particulièrement intéressé par les maillons où augmenter l’offre demande du temps : capacités de calcul, interconnexions optiques et mémoire.
Mon raisonnement est que les entreprises situées au cœur de ces contraintes peuvent capter une part importante des investissements, à condition de bien exécuter et de conserver leur position concurrentielle.
C’est en partie les raisons de mes derniers achats, et surement de mes prochains achats..!
Cela ne signifie pas que toutes les valeurs IA se valent. Une demande sectorielle forte ne garantit ni les marges de chaque fournisseur, ni la réussite de chaque technologie, ni un bon rendement boursier à n’importe quel prix.
Je ne considère pas non plus qu’un ralentissement de l’entraînement serait automatiquement sans conséquence. Mon hypothèse est qu’une partie de la demande pourrait se déplacer vers l’inférence, le contrôle et la vérification des réponses. Mais l’ampleur et le calendrier de ce déplacement devront être observés, pas supposés.
Dans mes portefeuilles, cette conviction se traduit par des expositions à plusieurs maillons de l’infrastructure IA : les semi-conducteurs avec TSMC et ASM International, la mémoire avec SanDisk, les interconnexions avec Marvell et Applied Optoelectronics, mais aussi les infrastructures électriques avec Schneider Electric et Prysmian. Mes deux portefeuilles regroupent 21 entreprises autour des semi-conducteurs, de la photonique et des infrastructures numériques et électriques. Je ne mise donc pas sur un seul gagnant, mais sur plusieurs besoins complémentaires. Ces positions restent toutefois différentes par leurs moteurs de croissance, leur sensibilité au cycle et leur niveau de risque.
La mémoire reste également un thème majeur de conviction. Je distingue néanmoins les entreprises que je détiens de celles que je continue simplement à étudier : une liste de surveillance n’est pas une liste d’achats.
♻️ Préparer un tournant sur les taux
Être prudent aujourd’hui ne signifie pas que je m’attends à une hausse interminable des rendements obligataires.
Je garde à l’esprit un autre scénario : les taux pourraient approcher d’un sommet, puis se détendre si les pressions inflationnistes s’atténuent. Une désescalade au Moyen-Orient et un recul des coûts énergétiques pourraient contribuer à ce mouvement.
Mais je ne veux pas construire mon positionnement sur un accord politique annoncé à l’avance, ni sur l’idée que les banques centrales suivraient nécessairement un calendrier favorable aux marchés. Ce sont des possibilités, pas des acquis.
Il faut aussi distinguer le prix du brut du coût de l’énergie effectivement livrée. Les difficultés de transport décrites au Moyen-Orient rappellent qu’un pétrole moins cher ne se traduirait pas forcément immédiatement par une baisse équivalente des coûts pour les raffineurs et les consommateurs. Pour beaucoup, vous l’expérimentez vous même à la pompe.
Surtout, toutes les baisses de taux ne racontent pas la même histoire.
Une détente liée à une inflation qui se calme, avec une activité et des bénéfices qui résistent, serait le scénario que je trouverais le plus favorable pour élargir mes expositions. Elle pourrait redonner de l’intérêt aux secteurs sensibles au crédit et aux valorisations pénalisées par l’argent cher.
À l’inverse, si les taux baissent parce que l’économie se dégrade fortement ou parce que les investissements dans l’IA déçoivent, je ne considérerais pas cela comme un signal d’achat automatique. Le soulagement sur les valorisations pourrait être contrebalancé par des révisions de bénéfices.
👉 Mon point de vigilance n’est donc pas seulement : « Les taux baissent-ils ? » Il est surtout : « Pourquoi baissent-ils, et que deviennent les perspectives des entreprises ? »
🧺 Diversifier sans perdre le cap
Je reste convaincu par l’IA, mais je ne veux pas réduire mes portefeuilles à un seul thème.
En dehors des semi-conducteurs, je continue à chercher des entreprises disposant d’un moteur propre : un marché qui se redresse, une transformation industrielle, une amélioration des marges ou un catalyseur identifiable. Ces dossiers peuvent être intéressants sans avoir besoin de participer à l’enthousiasme autour de l’IA.
Si les taux se détendent dans de bonnes conditions, j’étudierai également les opportunités dans les secteurs que le coût du crédit a pénalisés : immobilier coté, logement et certaines activités de consommation ou d’investissement. Je ne prévois pas une rotation mécanique vers l’ensemble de ces secteurs. Je veux d’abord identifier les entreprises dont les fondamentaux justifieraient cette réévaluation.
Concernant la France, je reste pessimiste sur la trajectoire budgétaire et politique. Cette lecture m’incite à maintenir une exposition minimale au risque domestique.
Cela ne signifie pas que j’écarte toute entreprise française. Le lieu de cotation ne résume pas l’exposition économique : une société présente mondialement ne dépend pas de la conjoncture française de la même manière qu’une entreprise principalement tournée vers le marché domestique. Schneider Electric en est un bel exemple : en 2025, le groupe réalisait 39% de son chiffre d’affaires en Amérique du Nord et 26% en Asie-Pacifique, contre 23% pour l’ensemble de l’Europe de l’Ouest. Investir dans Schneider, ce n’est donc pas miser sur l’économie française.
👉 Je préfère donc traduire mon pessimisme par une sélection plus exigeante plutôt que par un scénario de crise présenté comme inévitable.
🎯 Mon cap pour les portefeuilles
Concrètement, je ne remets pas en cause mon exposition aux semi-conducteurs et aux infrastructures de l’IA sur la seule base de la volatilité macroéconomique. Je continue à regarder en priorité la demande, les commandes, les capacités de production et la progression des résultats.
En revanche, je ne considère aucune position comme immunisée contre les taux ou contre une correction. Une croissance exceptionnelle peut soutenir une valorisation élevée, mais elle ne rend pas le prix d’achat secondaire.
Avec une visibilité aussi faible, je m’attends à ce que la volatilité reste importante dans les prochains mois. Mais je ne la vois pas uniquement comme un risque… elle pourrait aussi nous donner beaucoup d’occasions d’acheter ou de renforcer de belles entreprises à des prix plus intéressants… À condition évidemment de distinguer une baisse liée aux inquiétudes du marché d’une véritable dégradation de leur activité. Je n’ai donc pas besoin de me précipiter : je préfère préparer mes dossiers et saisir les occasions lorsque le prix devient attractif.
Mon positionnement s’articule donc autour de cinq lignes directrices :
Conserver mes convictions sur les semi-conducteurs et les infrastructures IA, tout en distinguant la solidité de chaque dossier.
Rester exigeant sur les valorisations, même lorsque la tendance sectorielle me paraît très favorable.
Continuer à rechercher des opportunités hors IA, fondées sur des moteurs de croissance concrets.
Préparer une éventuelle détente des taux sans anticiper aveuglément une hausse généralisée des marchés.
Maintenir une exposition limitée au risque français, conformément à ma lecture actuelle.
Ce qui pourrait me faire changer d’avis serait une dégradation durable des dépenses des clients, des commandes ou des perspectives bénéficiaires aux Etats-Unis, pas simplement quelques semaines de baisse des cours.
Mon objectif n’est pas de deviner chaque mouvement du marché. Il est de garder le cap sur les entreprises dont la trajectoire me convainc, sans confondre conviction et absence de risque.
C’est, en gros, le fil conducteur que je vais avoir ces prochains mois.