


Je renforce Soitec, qui pèse désormais 3,53% de mon PEA, et je conserve mon objectif de 150 €, soit environ 56% de potentiel à 96 €.
Soitec vise désormais 250 à 300 millions de dollars de ventes de Photonics-SOI sur l’exercice clos en mars 2027, contre un peu plus de 100 millions un an plus tôt.
Les engagements d’achat de plus de 5 milliards de dollars obtenus par Lumentum confortent mon scénario d’une accélération de la demande de substrats optiques en 2028.
Une meilleure utilisation de l’usine de Singapour pourrait améliorer les marges de Soitec en répartissant ses coûts fixes sur davantage de plaques.
Temps de lecture : 4 mins.
Pour rappel, si vous avez trouvé cette édition utile, n’hésitez pas à cliquer sur le petit cœur 💚 (sous le titre), cela m’encourage énormément et me permet de savoir ce qui vous intéresse 🙏 !

🇫🇷 Soitec, je renforce après les premières grandes commandes dans l’optique
Identité
Capitalisation : 3,4 Mds€
Place de cotation : Euronext Paris
Ticker : SOI
ISIN : FR0013227113
Éligibilité au PEA : Oui.
📚 Mon précédentes publications
Navitas 🇺🇸, Amkor 🇺🇸, Lumentum 🇺🇸, ASMi 🇳🇱, Be Semiconductors 🇳🇱 & Soitec 🇫🇷 (12/03/26)
Paypal 🇺🇸 & Soitec 🇫🇷 (26/02/25)
Soitec 🇫🇷 (23/04/24)
🎙 Version audio
🕵️♂️ Mon regard sur la valeur
Le 23 juillet, je venais de revenir sur Soitec après un repli du titre. La ligne pesait alors 1,72% de mon portefeuille et j’avais retenu un objectif de 150 €. Les ventes de Photonics-SOI venaient de doubler sur un an, mais je trouvais la valorisation encore exigeante. La question que je me posais était assez simple. Est-ce que les besoins des centres de données peuvent permettre à Soitec de croître plus longtemps et de dégager de meilleures marges qu’à l’époque où le smartphone dictait l’essentiel de son cycle ? Depuis juillet, deux éléments me donnent envie d’augmenter ma position.
Le premier vient de Soitec. En juillet, la direction prévoyait que les ventes de Photonics-SOI feraient plus que doubler sur l’exercice clos en mars 2027, après un peu plus de 100 millions de dollars un an plus tôt. En septembre, elle a précisé l’ampleur de l’accélération attendue en visant désormais 250 à 300 millions de dollars. J’y vois une première réponse à ma question de juillet. Même avec une activité mobile encore fragile, la photonique commence à peser suffisamment lourd pour changer la trajectoire du groupe.
Le deuxième élément vient des clients de la filière optique. Le 2 novembre, Lumentum a annoncé un deuxième grand contrat assorti de plus de 5 milliards de dollars d’engagements d’achat dans le NPO et le CPO. Derrière ces deux sigles, l’idée est de rapprocher les composants optiques de la puce, voire de les intégrer dans le même boîtier, pour raccourcir le trajet électrique et limiter la consommation. Coherent a également signé des accords de long terme et prévoit que les premiers revenus associés commenceront à monter dès la fin de 2026. Pour certains équipements, Lumentum évoque des livraisons de composants au second semestre 2027, en vue de déploiements chez son client en 2028. C’est cette dernière échéance qui m’intéresse pour Soitec.
Les fabricants de lasers décrochent les contrats les plus visibles. Soitec, lui, vend la plaque de silicium sur isolant qui sert de support à la fabrication de nombreuses puces photoniques. Sa part de marché sur ces substrats est estimée à environ 95%. C’est ce qui me plaît dans cette position. Deux fabricants de modules peuvent se disputer un contrat et, dans les deux cas, la puce retenue peut être fabriquée sur une plaque de Soitec.
Pour le moment, le CPO et le NPO représentent moins de 10% des ventes du groupe mais avec l’accélération attendue chez ces clients, il est plus que probable que cette branche représente de 20 à 30% des ventes du groupe d’ici 2/3 ans… Pour le moment, le consensus est raisonnablement optimiste sur ce rebond des marges à venir.
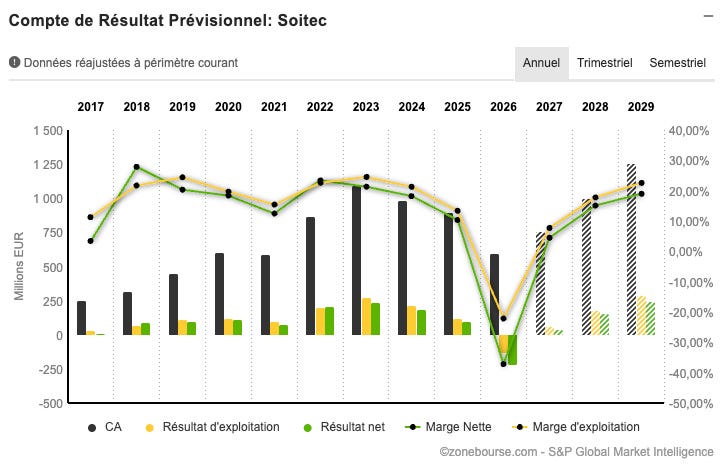
Reste le prix payé. Autour de 96 € actuellement, la valeur d’entreprise représente environ 6,33x l’EBITDA attendu pour 2029 et 14,8x les bénéfices 2029…
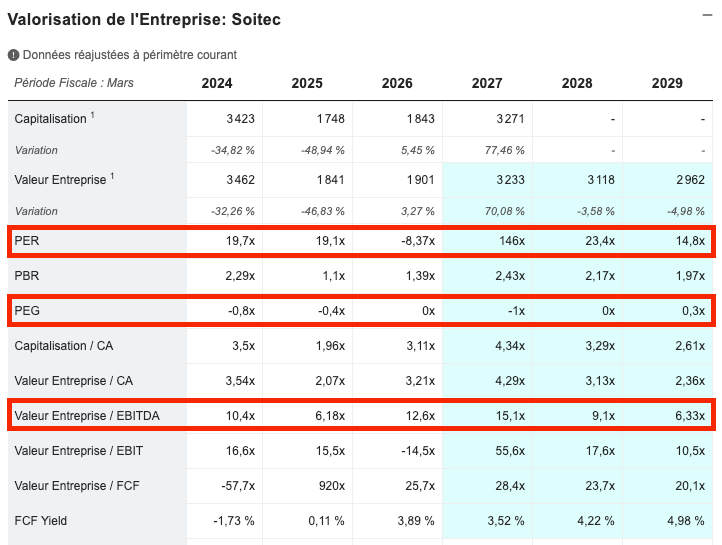
Je trouve ça faible au regard du fait que Soitec vient de qualifier son usine de Singapour pour produire du Photonics-SOI en grande série.
Si le groupe vend davantage de plaques en utilisant mieux ses lignes existantes, chaque plaque supplémentaire contribuera à répartir les coûts fixes de l’usine. C’est cet effet sur les bénéfices et les marges que j’attends désormais dans les prochaines publications.
🧑⚖️ Mon avis
✅ Je renforce donc ma position en actions Soitec dans mon portefeuille PEA (désormais 3,53% du portefeuille).
En juillet, ma conviction reposait surtout sur le doublement des ventes de Photonics-SOI. Aujourd’hui, Soitec vise plus haut et les engagements pris auprès de Lumentum et de Coherent donnent davantage de visibilité sur ce qui pourrait prendre le relais en 2028. Les 150 € évoqués en juillet restent mon point de référence, soit environ 58% au-dessus d’un cours de 96 €. Avant d’envisager un objectif plus élevé, je veux voir deux choses dans les comptes de Soitec : que les ventes de photonique suivent la trajectoire annoncée et, surtout, que la meilleure utilisation des usines se traduise par une progression des marges.
Prochaine publication le 18 novembre.
Tu veux recevoir tous mes points de suivi sur les valeurs que je détiens ?
Avec Fortress Club Access, tu reçois 4 à 5 emails par mois pour suivre mes analyses, comme ce point sur Soitec. Je t’explique ce qui a changé depuis mon dernier suivi, pourquoi je décide de renforcer une position et ce que je surveille pour la suite. Pour 24 € par an, tu as aussi accès à l’intégralité de mes dossiers publiés sur le site.
👉 Découvrir Fortress Club Access pour 24 € par an
Si tu veux aussi voir quelle place chaque valeur occupe dans mes portefeuilles et suivre mes achats et mes ventes en temps réel, la formule Premium te donne accès à l’ensemble de mes positions et à la communauté privée du Fortress Club.
👉 Rejoindre la formule Premium 💎 (120€/an ou 15€/mois)