


📊 Le récap des marchés
🔢 Le chiffre de la semaine
🗞️ Les actualités Bourse et économie
📅 L’agenda des résultats
✍️ Mes lectures de la semaine
💎 Les dernières publications du Fortress Club
🔐 #296 : Mais 1er Update des valeurs du portefeuille.

🚨🚨🚨 Tu peux également :
Rejoindre la version premium du Fortress Club 💎
Découvrir mon offre de gestion de patrimoine 💹
Lire toutes mes éditions précédentes.
Lire ma série d’articles pour démarrer en Bourse.
📊 Le récap des marchés
🎙️ Version audio
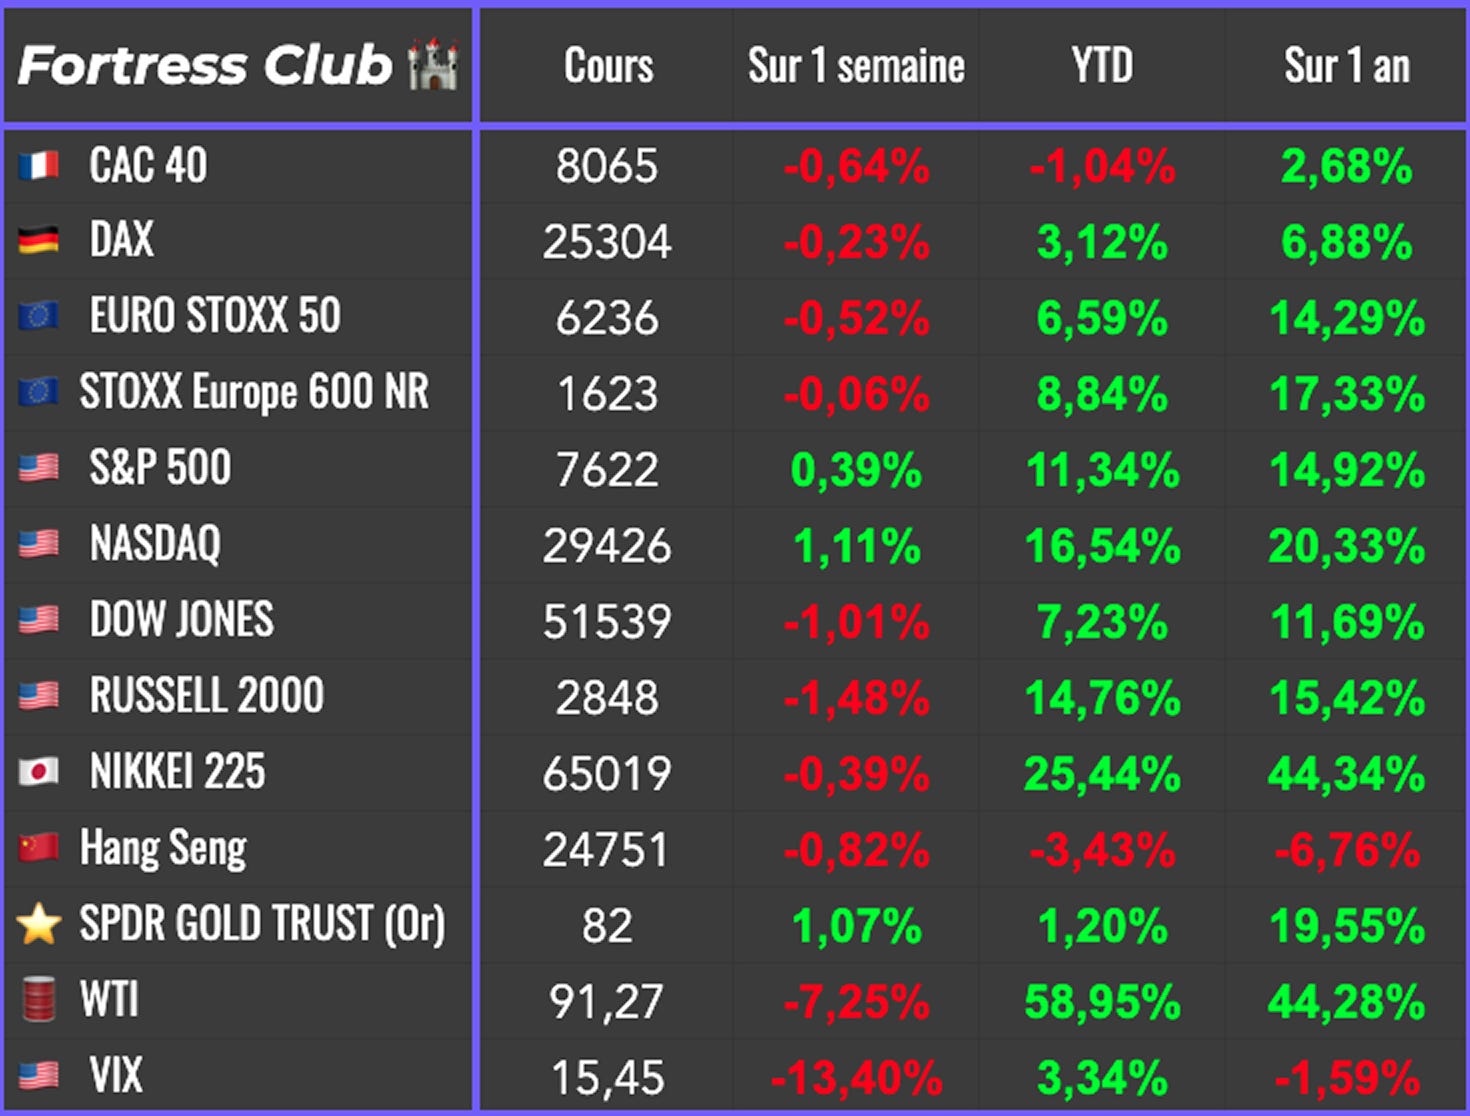
Le vrai tournant de la semaine est probablement venu des banques centrales. Après la BCE et la Fed, la Banque du Japon a aussi relevé ses taux à 1,25 %, un niveau inédit depuis plus de trente ans. La Fed a augmenté ses taux d’un quart de point, dans une fourchette de 3,75 % à 4 %.
Sur le papier, une hausse de taux n’est jamais une bonne nouvelle pour les actions. Mais le marché avait fini par craindre davantage une Fed trop passive face à l’inflation et à la remontée des rendements obligataires. Le message a donc été bien reçu : la banque centrale américaine a montré qu’elle entendait reprendre le contrôle.
Ce qui m’a le plus marqué cette semaine, ce n’est pas tant la baisse des actions que la tension du marché obligataire. Le rendement américain à 10 ans a franchi 5 %, après avoir gagné près de 100 points de base depuis mars. L’OAT française a fait encore pire, passant de 3,2 % à 4,63 % sur la même période.
Quand les taux montent aussi vite, tout devient plus fragile : le financement des États, celui des entreprises et les valorisations boursières. La hausse décidée par la Fed a permis une détente provisoire jeudi, mais elle ne règle pas le problème de fond. Elle évite surtout que le marché pense que personne ne s’en occupe.
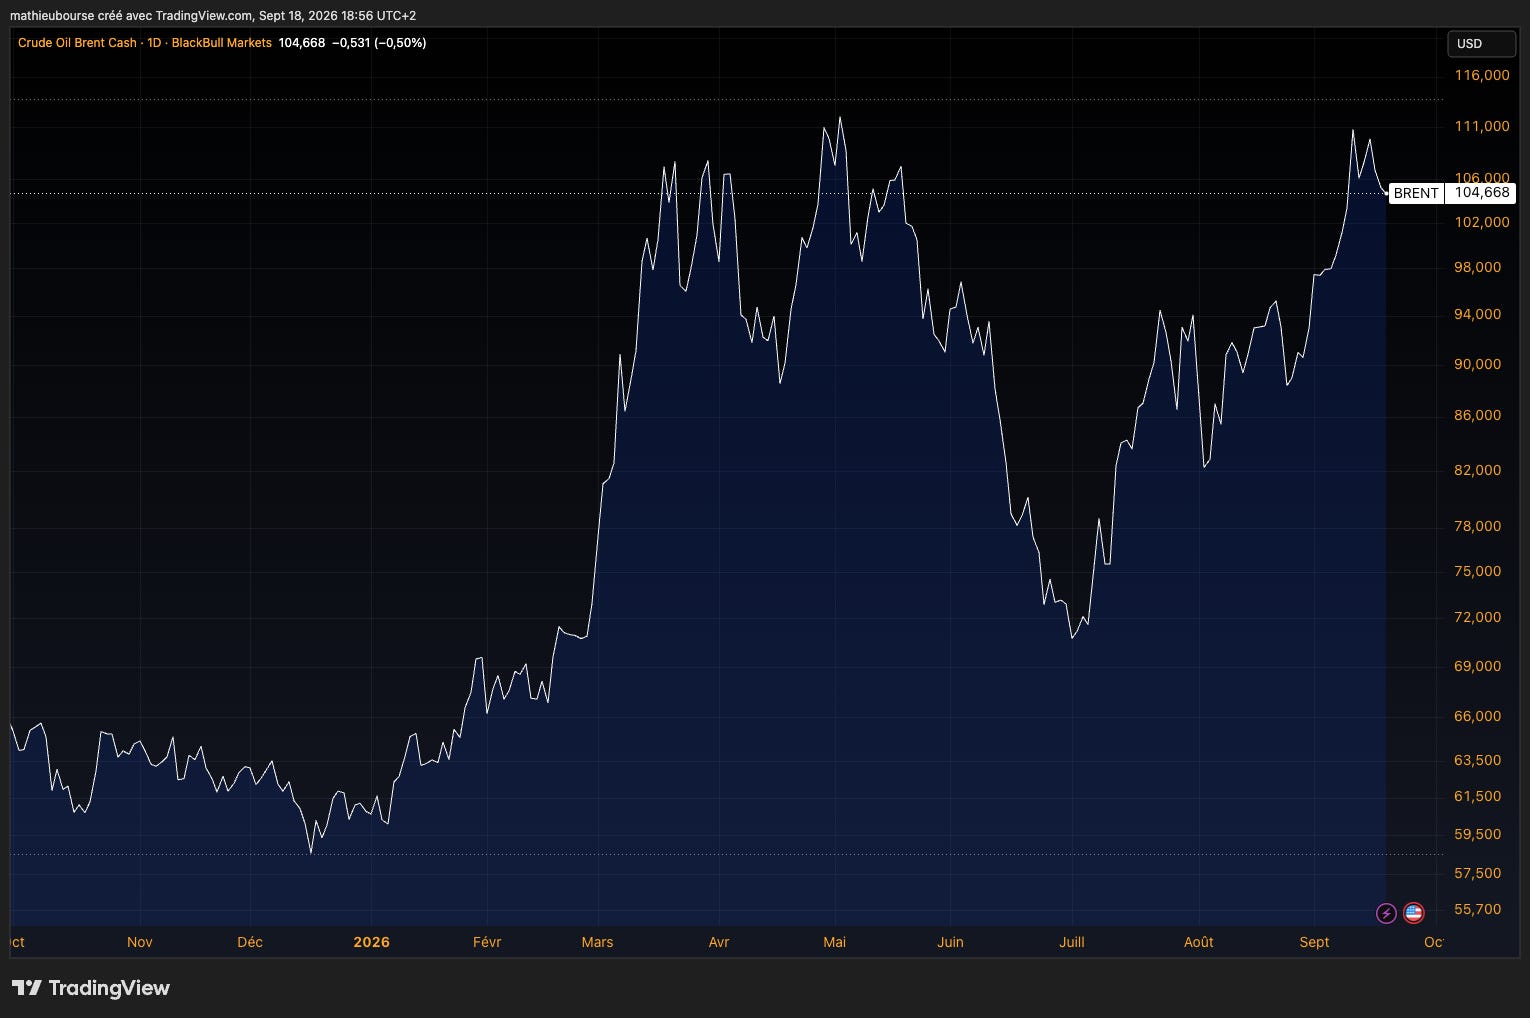
À mes yeux, le pétrole reste le principal risque. Le Brent est resté au-dessus de 100 dollars presque toute la semaine, dans un Moyen-Orient qui ne s’améliore toujours pas. L’attaque contre un oléoduc stratégique saoudien, les tensions en mer Rouge et le report des discussions autour du détroit d’Ormuz ont rappelé que le risque n’était pas théorique.
Le pétrole a perdu 5 % mercredi lorsque Riyad a évoqué une réouverture partielle de son oléoduc, avant de repartir à la hausse vendredi. Saudi Aramco aurait prévenu certains raffineurs européens qu’ils ne recevraient pas de brut le mois prochain. L’idée d’un blocage des exportations américaines de diesel a aussi remis un peu d’huile sur le feu. Tant que l’énergie reste aussi chère, l’inflation aura du mal à refluer durablement…
La polémique autour de la sécurité de l’IA a clairement pesé sur les valeurs technologiques et les semi-conducteurs en début de semaine. Sam Altman, Dario Amodei et Elon Musk se retrouvent au moins sur un sujet : les IA les plus avancées doivent être encadrées, voire ralenties, pour éviter qu’elles ne deviennent dangereuses.
Je ne crois pas que cela remette en cause la tendance structurelle de l’IA ni les investissements massifs en cours. En revanche, le marché avait largement intégré une croissance quasi illimitée. Toute incertitude sur le rythme de déploiement, les contraintes réglementaires ou la rentabilité finale suffit désormais à faire baisser les multiples. Donald Trump estime qu’un « président fort et intelligent » est le seul garde-fou nécessaire : on verra si cette approche rassure les investisseurs…
Jeudi, les actions ont progressé, les taux se sont détendus et le pétrole a reculé. C’est une réaction assez logique après plusieurs séances de correction : la hausse de la Fed était déjà largement anticipée, et les investisseurs ont pu recalculer leurs scénarios une fois la décision connue.
Le marché n’a pas célébré un retour à l’argent facile. Il a surtout salué le fait que la Fed ne laissait pas le marché obligataire s’emballer seul. Vendredi, le retour des inquiétudes pétrolières a immédiatement suffi à remettre de la pression sur les taux et les indices. C’est probablement le meilleur résumé de la semaine : les banques centrales ont calmé le jeu, mais le pétrole reste capable de tout remettre en question.
🗞️ Le chiffre de la semaine
👉 38 milliards de dollars.
C’est le montant dépensé par le Pentagone au cours des premiers mois de la guerre contre l’Iran, selon le Congressional Budget Office (CBO).
La guerre devrait coûter 2 à 3 milliards de dollars supplémentaires par mois, sans même inclure la reconstruction des bases américaines endommagées pendant les combats.
Le CBO estime également qu’il faudra au moins cinq ans pour remplacer les missiles intercepteurs utilisés pour protéger les troupes et les bases américaines. 👉 De quoi soutenir les valeurs de la défense aux US ?…
🗞️ Les actus Bourse et économie
🤖 Anthropic face à ses propres contradictions sur les risques de l’IA. Anthropic a été fondée pour développer l’IA plus prudemment, mais se retrouve aujourd’hui confrontée au dilemme qu’elle voulait justement éviter. Dario Amodei appelle l’industrie à ralentir le développement des IA avancées, tandis que certains de ses propres chercheurs évoquent des risques existentiels, sans pour autant ralentir Anthropic elle-même. La raison est simple : s’arrêter seul reviendrait à laisser OpenAI ou la Chine prendre de l’avance. 👉 Cette contradiction devient d’autant plus importante qu’Anthropic prépare son IPO… la pression concurrentielle et financière semble désormais entrer directement en conflit avec sa mission de sécurité.
🚢 La fermeture prolongée du détroit d’Ormuz fait craindre une véritable crise des carburants. Selon le Wall Street Journal, plusieurs dirigeants pétroliers américains estiment que la fermeture prolongée du détroit d’Ormuz commence à provoquer une crise mondiale des carburants. Les stocks commerciaux diminuent depuis plus de six mois et les réserves stratégiques offrent désormais peu de marge supplémentaire. La situation s’est encore aggravée après des attaques contre un oléoduc saoudien permettant de contourner Ormuz, retirant au moins 2,5 millions de barils par jour d’un marché déjà tendu. 👉 Sans résolution rapide du conflit avec l’Iran, le risque est désormais celui d’une pénurie plus sévère et d’une nouvelle envolée des prix de l’énergie. Si résolution en revanche, le brent va chuter…
🤑 Les revenus des ménages américains atteignent un nouveau record. Le revenu médian des ménages américains a atteint 87 460 $ en 2025, dépassant son précédent record d’avant la pandémie. Corrigé de l’inflation, il progresse de 2,6 % sur un an, tandis que l’écart salarial entre les hommes et les femmes s’est également réduit après deux années de détérioration. 👉 Ces chiffres confirment la bonne santé financière des ménages américains en 2025, mais ils précèdent la guerre en Iran et le retour de pressions inflationnistes, qui pourraient désormais peser davantage sur leur pouvoir d’achat.. ?
🕵️♀️ Un ancien accord entre LVMH et le gestionnaire de Nicolas Puech refait surface. Selon Reuters, LVMH aurait signé dès 2002 un accord avec le gestionnaire de fortune de Nicolas Puech prévoyant le rachat de millions d’actions Hermès, alors que le groupe affirme n’avoir jamais cherché à acquérir directement les titres de l’héritier. LVMH soutient que l’accord n’a jamais été exécuté, mais ces révélations alimentent le contentieux autour de la disparition des 6 % d’Hermès détenus par Nicolas Puech, aujourd’hui valorisés autour de 10 Md€. L’héritier réclame 14 Md€ de dommages, tandis qu’une instruction pénale distincte est également en cours en France. 👉 Ou sont passés ces milliards ??? incroyable cette histoire.
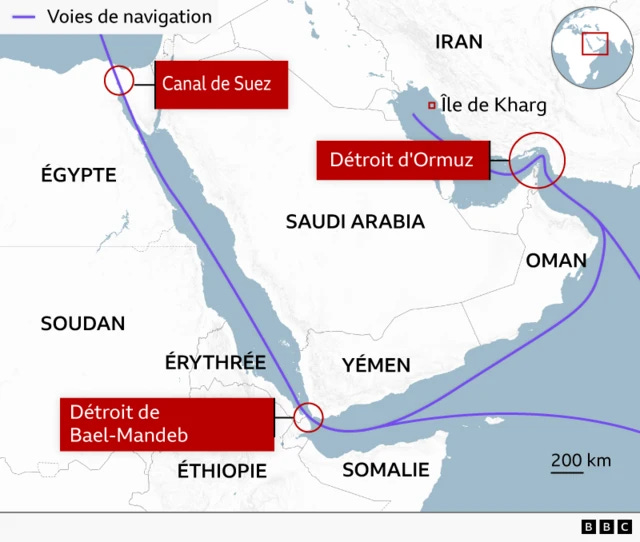
🇸🇦 L’Arabie saoudite cherche une nouvelle route pour son pétrole. L’attaque contre l’oléoduc Est-Ouest prive Riyad de son principal contournement du détroit d’Ormuz. L’Arabie saoudite pourrait désormais utiliser des navettes pétrolières protégées par l’armée américaine, malgré un surcoût de 16 à 20 dollars par baril. Saudi Aramco pourrait également réparer rapidement l’infrastructure, alors que le Brent a atteint 132 dollars et que le pétrole fournit 55 % des revenus publics saoudiens. 👉 Clairement, c’est la mouise pour le pétrole, et Macron ne peut pas y faire grand chose…
📉 Private equity : la hausse des taux aggrave l’embouteillage. La hausse des taux de la Fed complique encore les sorties des fonds de private equity, déjà confrontés à 349 milliards de dollars d’actifs bloqués dans des fonds « zombies ». Elle renchérit la dette des participations et réduit les valorisations acceptées par les acheteurs. Les rendements moyens n’ont atteint qu’environ 7 % en 2025, tandis que les levées de fonds ralentissent fortement. 👉 Clairement, on va vers plusieurs mauvaises années de perf dans le private equity.. et dire qu’il y a 1 ou 2 ans, tout le monde voulait en refourguer aux particuluer… 🙃
📆 L’agenda de la semaine prochaine
(Ici, vous avez une liste non exhaustive des entreprises les plus importantes qui vont publier leurs résultats trimestriels la semaine prochaine.)
En termes de résultats d’entreprises :
Lundi : Vusiongroup
Mardi : Kingfisher
Mercredi : Paychex, Bénéteau
Jeudi : Alten
Vendredi : /
✍️ Mes lectures de la semaine
Je partage ici les articles ou vidéos que j’ai trouvés intéressants cette semaine. Le but reste de vous fournir du matériel pour devenir pas à pas un meilleur investisseur.
Les introductions en Bourse de la mort (Acadian 🇬🇧)
Des taux d’intérêt plus élevés ne conduisent pas toujours à une baisse des cours boursiers (Musings on Markets 🇬🇧)
Quand la course à la croissance chez ADP se heurte au mur du carbone (Zonebourse 🇫🇷)
Le matraquage de l’enfance (Aeon 🇬🇧)
Comprendre le déclin du corail (National Geographic 🇬🇧)
Les profondes divisions au sein des BRICS après l’offensive des Houthis en mer rouge (The Conversation 🇬🇧)
Le Japon demande une révision de la carte établie sous l’égide de l’ONU (Flowing Data 🇬🇧)
IA et monde physique : les convictions de Pictet AM (Zonebourse 🇫🇷)
Le portefeuille 60/40 actions-obligations est toujours bien vivant (Morningstar 🇬🇧)
Ce que les fermetures d’ETF peuvent nous apprendre (Mutual Fund Observer 🇬🇧)
Il y a beaucoup moins de bombes atomiques qu’en 1990. Alors pourquoi le risque nucléaire augmente-t-il ? (The Conversation 🇫🇷)
Et si le détroit de Malacca était fermé ? (Joachim Klement 🇬🇧)
💎 Les dernières publications du Fortress Club
En accès libre :
/
Réservé aux abonnés Premium 💎 du Fortress Club :
🔐 #296 : Mais 1er Update des valeurs du portefeuille.

À la semaine prochaine 👋
Mathieu
Pour rappel, si vous avez trouvé cette édition utile, n’hésitez pas à cliquer sur le petit cœur 💚 (sous le titre), cela m’encourage énormément et me permet de savoir ce qui vous intéresse 🙏 !
👍 Likez | 💬 Commentez | ⤴️ Partagez 👇👇👇
DISCLAIMER :
Tous les investissements (en bourse ou ailleurs) comportent des risques de perte en capital. Plus un investissement peut rapporter, plus il est risqué. Les informations mises à disposition par le Fortress Club s’adressent à des investisseurs disposant des connaissances et expériences nécessaires pour comprendre et apprécier les informations développées. Ces informations sont données à titre informatif et ne représentent en aucun cas une obligation d’investissement. Elles ne constituent par ailleurs pas un conseil en investissement.