


📊 Le récap des marchés
🔢 Le chiffre de la semaine
🗞️ Les actualités Bourse et économie
📅 L’agenda des résultats
✍️ Mes lectures de la semaine
💎 Les dernières publications du Fortress Club
🏰 🎯 Suivi de position : Un redressement toujours à prouver.
👉 Des commandes, oui. Mais les bénéfices ?
🏰 🎯 Suivi de position : TSMC : ma conviction se renforce.
👉 TSMC : ce que ses résultats disent vraiment de l’IA
🔐 #300 : Point actu des portefeuilles n°5

🚨🚨🚨 Tu peux également :
Rejoindre la version premium du Fortress Club 💎
Découvrir mon offre de gestion de patrimoine 💹
Lire toutes mes éditions précédentes.
Lire ma série d’articles pour démarrer en Bourse.
📊 Le récap des marchés
🎙️ Version audio
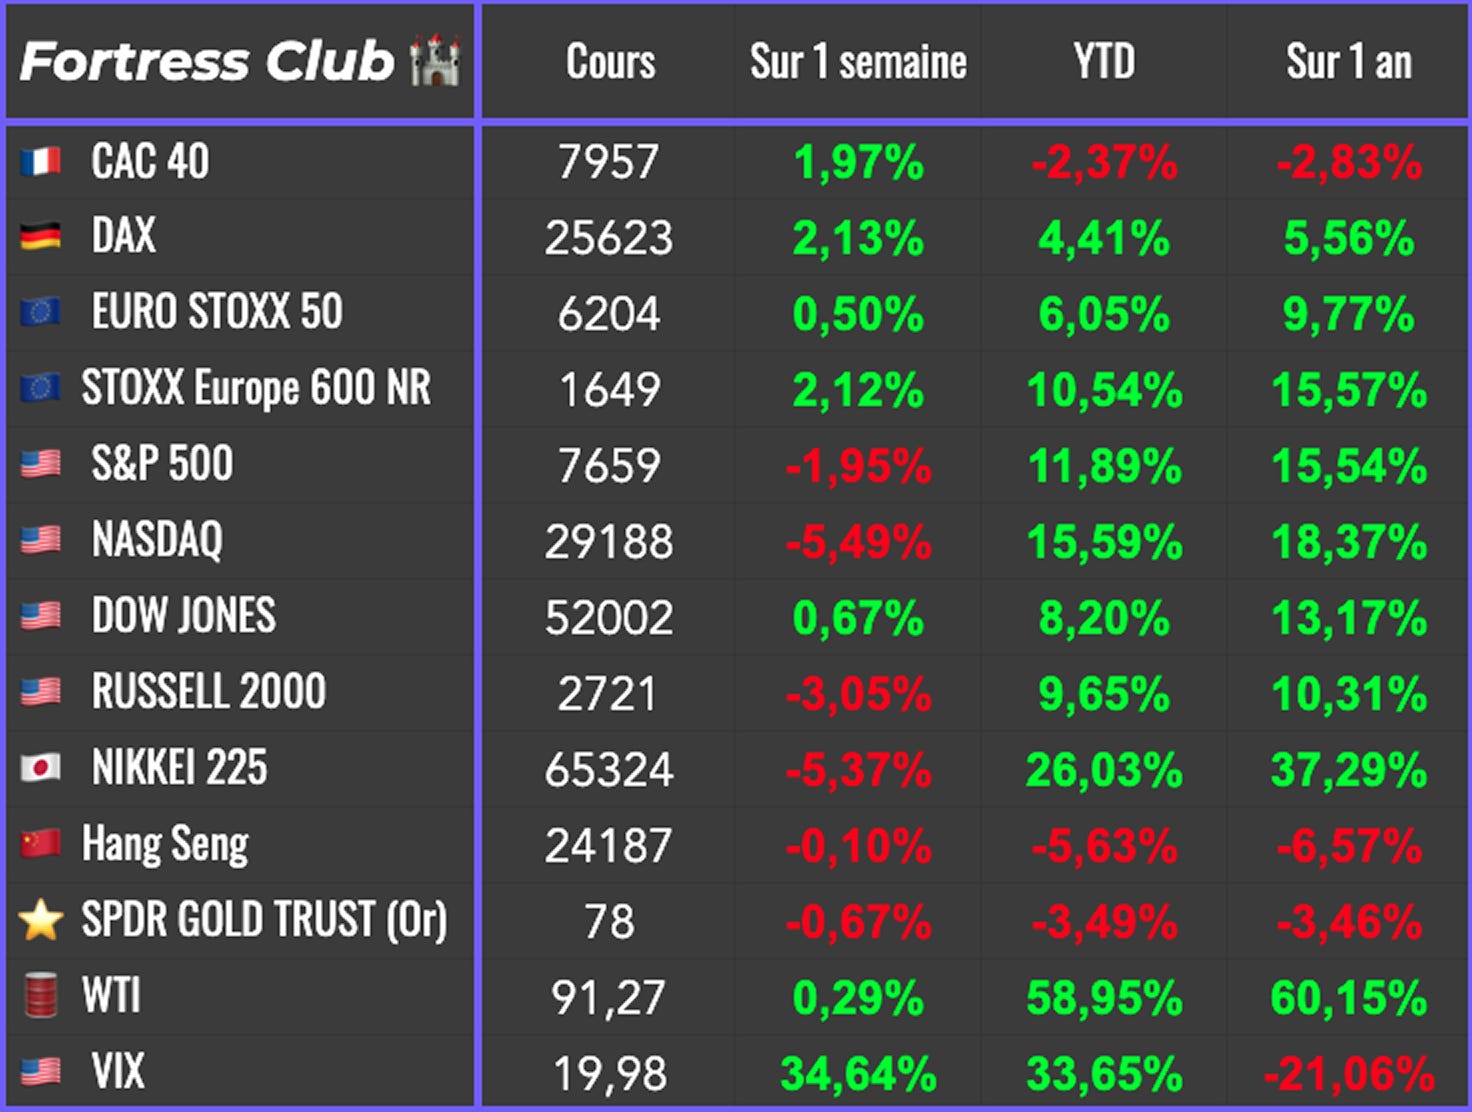
Les valeurs liées à l’IA ont subi une semaine difficile. Les investisseurs s’interrogent davantage sur la rentabilité des sommes engagées, avec une attention particulière aux entreprises qui financent leur croissance à crédit. Le rebond de jeudi n’aura offert qu’un répit : vendredi, CoreWeave et Nebius perdaient de nouveau environ 12 % en séance. Les ventes touchaient aussi les fabricants de puces, les logiciels et la cybersécurité.
Plusieurs nouvelles avaient installé le doute dès le début de semaine. Les progrès annoncés de Huawei dans les puces IA et de CXMT dans les mémoires ont ravivé les craintes de concurrence chinoise. Autre élément intéressant : selon les données d’OpenRouter citées par The Information, seuls 14 % des utilisateurs choisissent désormais l’un des dix modèles d’IA les plus avancés, contre 55 % dix-huit mois auparavant. Cela ne décrit qu’une plateforme, mais pose une question concrète : pourquoi payer davantage si un modèle moins cher suffit ? Pour les développeurs, la course aux performances peut coûter toujours plus cher sans que les clients acceptent de payer beaucoup plus.
CoreWeave illustre les inquiétudes sur le financement de cette croissance. L’entreprise empruntait à plus de 9 % sur six ans en juin. Cette semaine, les rendements de sa dette sur le marché secondaire suggéraient un coût proche de 15 % si elle devait se financer dans ces conditions. À ce taux, un milliard de dollars emprunté représente 150 millions d’intérêts par an. Il faut donc générer rapidement beaucoup de trésorerie. Mercredi, l’action a perdu 15,5 %. Les propos rassurants de Jensen Huang, le patron de Nvidia, ont permis un rebond jeudi, sans arrêter les ventes dans le reste du secteur.
Il y a aussi une piste que je trouve intéressante pour expliquer la violence des mouvements, au-delà des inquiétudes sur les taux : les rumeurs de liquidation du fonds spécialisé VARA AI. Des ventes forcées sur des positions concentrées pourraient accentuer les baisses de certains titres. Mais la liquidation supposée reste non confirmée. C’est une explication possible à surveiller, pas un fait établi.
Sur les taux justement, la semaine a été paradoxale. L’inflation américaine a accéléré à 3,7 % sur un an en septembre, contre 3,4 % en août et 3,6 % attendus. Même hors alimentation et énergie, les chiffres ont dépassé les prévisions. Pourtant, le rendement américain à dix ans a reculé d’environ 16 points de base sur la semaine. Une lecture possible est que les investisseurs craignent désormais davantage un ralentissement de la croissance et recherchent la sécurité des obligations. Le scénario privilégié reste une pause de la Fed en octobre, puis une hausse en décembre. Le Russell 2000, qui regroupe les petites capi américaines, est d’ailleurs entré en correction, avec une baisse de plus de 10 % depuis ses derniers sommets.
Le pétrole, lui, reste soutenu par les tensions au Moyen-Orient. Les frappes attribuées aux Houthis en Arabie saoudite ont contribué à maintenir le Brent autour de 105 $, au bénéfice des producteurs et des raffineurs. À l’approche des élections de mi-mandat, Donald Trump multiplie les initiatives, dont un accord de fourniture de diesel avec la Russie. Les volumes concernés limiteraient toutefois sa portée.
Enfin, les publications d’entreprises offrent quelques nuances. ASML prévoit une demande encore forte au-delà de 2028, malgré les doutes boursiers sur les semi-conducteurs. Chez LVMH, les résultats peu enthousiasmants étaient largement attendus : le titre a peu réagi. Je note aussi que la consommation chinoise reste faible, comme l’illustre la baisse des dépenses des touristes pendant les congés d’octobre.
🎥 La vidéo de la semaine :
👉 Dividendes : le mythe du revenu passif gratuit
🗞️ Le chiffre de la semaine
👉 1 milliard de dollars
Bumble serait en discussions avancées avec Ithaca Holdings pour un rachat valorisant l’application de rencontres autour d’un milliard de dollars et entraînant son retrait de la Bourse. Cette société d’investissement a été récemment fondée par deux dirigeants de la Silicon Valley. Un accord pourrait être annoncé dès cette semaine, si les négociations aboutissent. Depuis son introduction en Bourse en 2021, l’action Bumble a perdu plus de 90 %. 👉 Pas sur que le prix soit bon 🫠
🗞️ Les actus Bourse et économie
SWI reconvertit d’anciens actifs liés à FTX dans l’IA. SWI Group a repris le contrôle de Genesis Digital Assets, un ancien mineur de bitcoins lié à la faillite de FTX, pour convertir ses centres de données américains et suédois aux besoins de l’IA. Le groupe a levé 800 millions d’euros pour moderniser et agrandir ses installations, faisant bondir son action de 16 %. Il souhaite fournir de la puissance de calcul à des acteurs comme Amazon Web Services et Google Cloud. 👉 Si seulement le PDG n’avait pas fait n’importe quoi avec la caisse… il seraient multimilliardaire (ie il avait aussi une participation dans Anthropic avant tout le monde).
🍏 Meta et Apple s’allient pour faire tourner l’IA sur Mac. Meta lance Muse Spark Open, un modèle d’IA téléchargeable conçu pour la programmation et les tâches autonomes, optimisé avec Apple pour fonctionner sur ses Mac haut de gamme. Les développeurs peuvent ainsi l’utiliser localement, sans louer de puissance de calcul dans le cloud. L’équipement nécessaire reste coûteux : plusieurs Mac totalisant au moins 1 téraoctet de mémoire, pour plus de 40 000 dollars, potentiellement amortis face aux frais mensuels du cloud. 👉 Cette initiative pourrait indirectement profiter à STMicroelectronics, dont Apple est un client important. Si l’IA locale stimule les ventes de Mac, les fournisseurs de composants présents dans ces machines pourraient bénéficier de commandes supplémentaires.
Anthropic : les attentes de valorisation reculent avant l’IPO. Selon Reuters, certains investisseurs envisagent désormais une valorisation de 1 500 milliards de dollars pour l’introduction en Bourse d’Anthropic prévue en novembre, contre 2 000 milliards auparavant. Le créateur de Claude a pourtant enregistré 16,8 milliards de dollars de revenus au troisième trimestre, en hausse de 45 % sur un trimestre, avec un bénéfice ajusté. Mais cette croissance déçoit après un chiffre d’affaires qui avait plus que doublé au trimestre précédent. 👉 On se tient évidemment à l’écart de cette IPO qui servira surtout à faire sortir salariés et investisseurs VC, plutôt qu’à enrichir des actionnaires classiques.
🤖 L’investissement dans l’IA résiste à la hausse des taux. Malgré une hausse de 1,25 point du rendement américain à dix ans sur un an, les prévisions de croissance des investissements pour 2027 continuent d’augmenter. Selon cette analyse, les rendements attendus dans l’IA, souvent supérieurs à 10 %, rendent ces dépenses peu sensibles au niveau des taux. Cette dynamique, les difficultés budgétaires et les émissions massives de dette américaine entretiendraient la pression haussière sur les taux, malgré un possible repli lié au pétrole. 👉 Sauf si les taux dépassent les 10%.. comme sur certains emprunts potentiels chez Coreweave…
🇨🇭UBS envisage de transférer son siège hors de Suisse. UBS prépare des scénarios de départ si la Suisse adopte des exigences de fonds propres qui représenteraient, selon la banque, 16 milliards de dollars supplémentaires. Les options comprennent une acquisition aux États-Unis, une fusion européenne ou une vente à un groupe américain. Aucun processus formel ni aucune négociation active ne sont engagés. Les autorités veulent limiter le risque d’un nouveau sauvetage, alors que les actifs d’UBS représentent environ 150 % du PIB suisse. 👉 Je me dis qu’il est peu probable que la Suisse laisse partir sa seule grande banque…
📆 L’agenda de la semaine prochaine
(Ici, vous avez une liste non exhaustive des entreprises les plus importantes qui vont publier leurs résultats trimestriels la semaine prochaine.)
En termes de résultats d’entreprises :
Lundi : Steel Dynamics, Virbac.
Mardi : GE Aerospace, Netflix, RTX, ABB, Intuitive Surgical, 3M, EssilorLuxottica, General Motors, Northrop Grumman, Anglo American, Deutsche Börse, MSCI, Halliburton, Michelin, Carrefour, OVHcloud, VusionGroup, Vivendi, Icade.
Mercredi : Meta, Tesla, Lam Research, SAP, Texas Instruments, IBM, Abbott, NextEra Energy, Iberdrola, Danaher, Bureau Veritas, Klépierre, Edenred, Covivio, FDJ United, Interparfums, ID Logistics.
Jeudi : Procter & Gamble, Nestlé, L’Oréal, Hermès, Blackstone, Lockheed Martin, Spotify, Honeywell, Thales, Nokia, Nasdaq, Kering, Sartorius Stedim Biotech, Unibail-Rodamco-Westfield, Ipsen, ADP, Accor, Getlink, Rexel, Nexans, Valeo, SEB, Wendel.
Vendredi : American Express, Safran, SLB, Holcim, Sika, Saab, Sodexo, GTT.
✍️ Mes lectures de la semaine
Je partage ici les articles ou vidéos que j’ai trouvés intéressants cette semaine. Le but reste de vous fournir du matériel pour devenir pas à pas un meilleur investisseur.
Dangote veut faire de 10 millions d’Africains des capitalistes (Zonebourse 🇫🇷)
L’empire LVMH (Arte 🇫🇷)
Terres rares, graphite, lithium… Pourquoi le monde peine à se passer des minéraux critiques (Geo 🇫🇷)
Pourquoi la dette de la France mérite la note “triple B” (au mieux) (Zonebourse 🇫🇷)
Comment les gouvernements dépensent leur argent (FT Alphaville 🇬🇧)
De la productivité grâce à l’IA à une réduction de la dette ? (Joachim Klement 🇬🇧)
Le gouvernement britannique courtise UBS pour un transfert du siège à Londres (Financial Times 🇬🇧)
Jean-Claude Trichet et les nains politiques (Zonebourse 🇫🇷)
💎 Les dernières publications du Fortress Club
En accès libre :
/
Réservé aux abonnés Premium 💎 du Fortress Club :


🔐 #300 : Point actu des portefeuilles n°5

À la semaine prochaine 👋
Mathieu
Pour rappel, si vous avez trouvé cette édition utile, n’hésitez pas à cliquer sur le petit cœur 💚 (sous le titre), cela m’encourage énormément et me permet de savoir ce qui vous intéresse 🙏 !

👍 Likez | 💬 Commentez | ⤴️ Partagez 👇👇👇
DISCLAIMER :
Tous les investissements (en bourse ou ailleurs) comportent des risques de perte en capital. Plus un investissement peut rapporter, plus il est risqué. Les informations mises à disposition par le Fortress Club s’adressent à des investisseurs disposant des connaissances et expériences nécessaires pour comprendre et apprécier les informations développées. Ces informations sont données à titre informatif et ne représentent en aucun cas une obligation d’investissement. Elles ne constituent par ailleurs pas un conseil en investissement.