


📊 Le récap des marchés
🔢 Le chiffre de la semaine
🗞️ Les actualités Bourse et économie
📅 L’agenda des résultats
✍️ Mes lectures de la semaine
💎 Les dernières publications du Fortress Club
🔐 #298 : Point actu des portefeuilles n°3

🚨🚨🚨 Tu peux également :
Rejoindre la version premium du Fortress Club 💎
Découvrir mon offre de gestion de patrimoine 💹
Lire toutes mes éditions précédentes.
Lire ma série d’articles pour démarrer en Bourse.
📊 Le récap des marchés
🎙️ Version audio
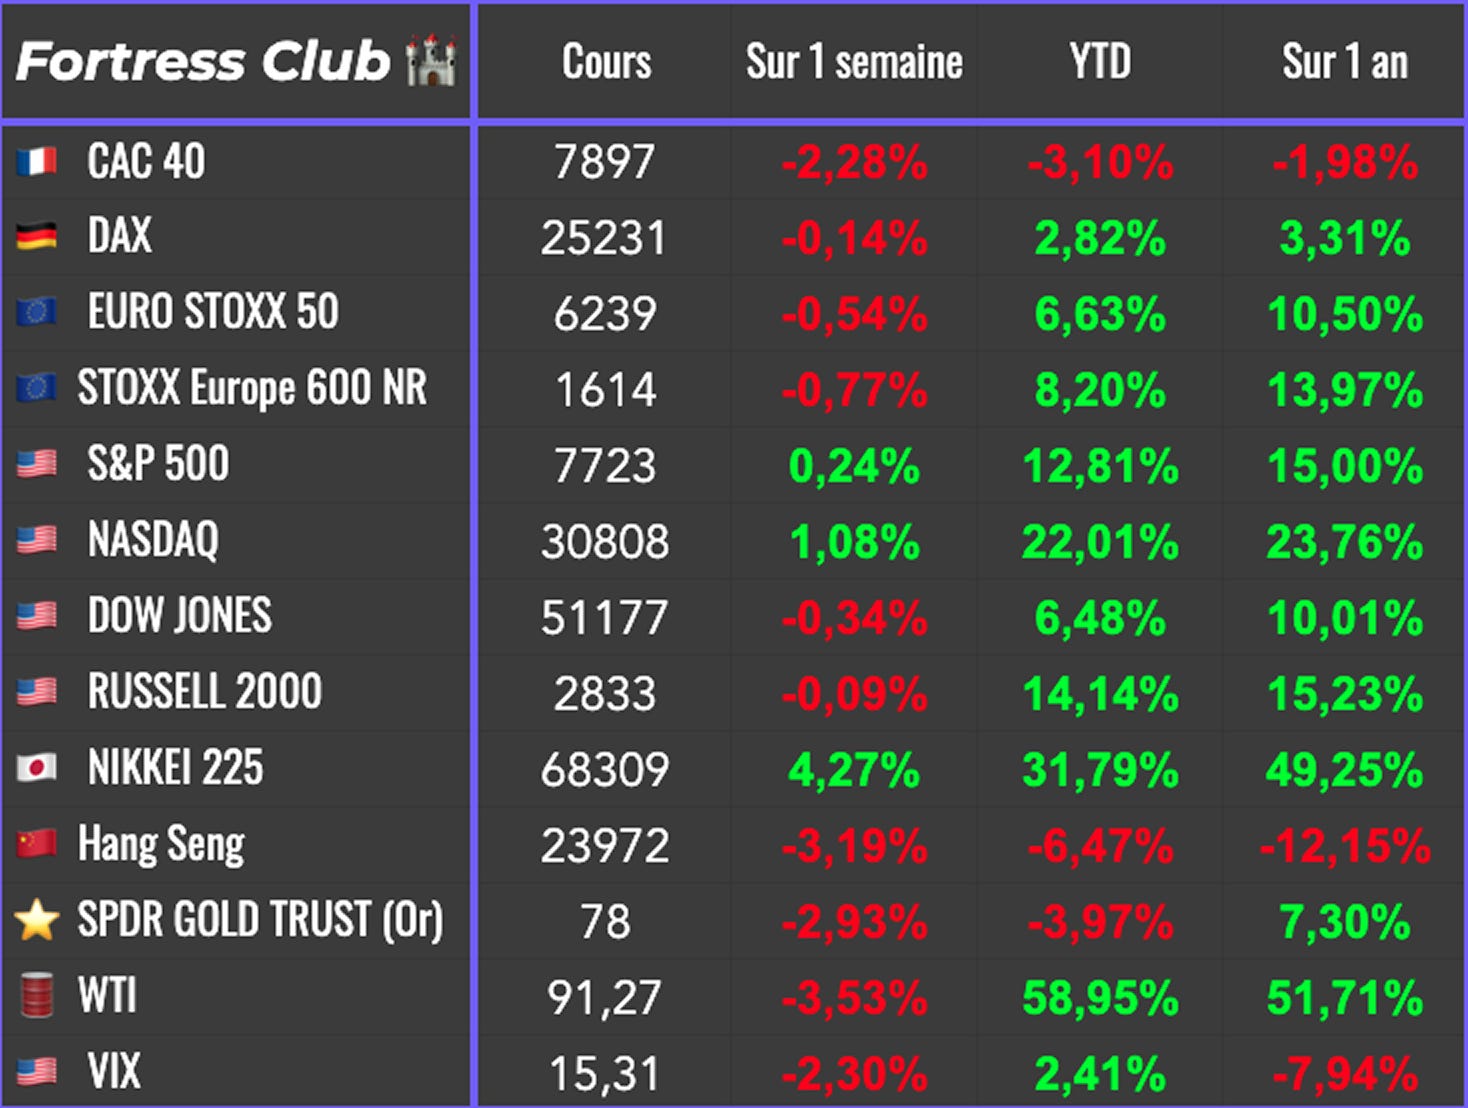
Quand les incertitudes s’accumulent, les investisseurs continuent de privilégier les États-Unis à l’Europe. Il n’y a pas photo. On l’a encore vu cette semaine : le S&P 500 gagne 0,24 % et le Nasdaq 1,08 %, tandis que le CAC 40 perd 2,28 % et l’Euro Stoxx 50 recule de 0,54 %. Les Américains ont pourtant eux aussi leurs problèmes d’inflation, de taux élevés et de tensions politiques, mais ils conservent deux avantages : une économie qui résiste et des entreprises technologiques qui attirent une grande partie des investissements dans l’intelligence artificielle. L’Europe, davantage pénalisée par le coût de l’énergie et une croissance faible, a moins d’arguments à présenter.
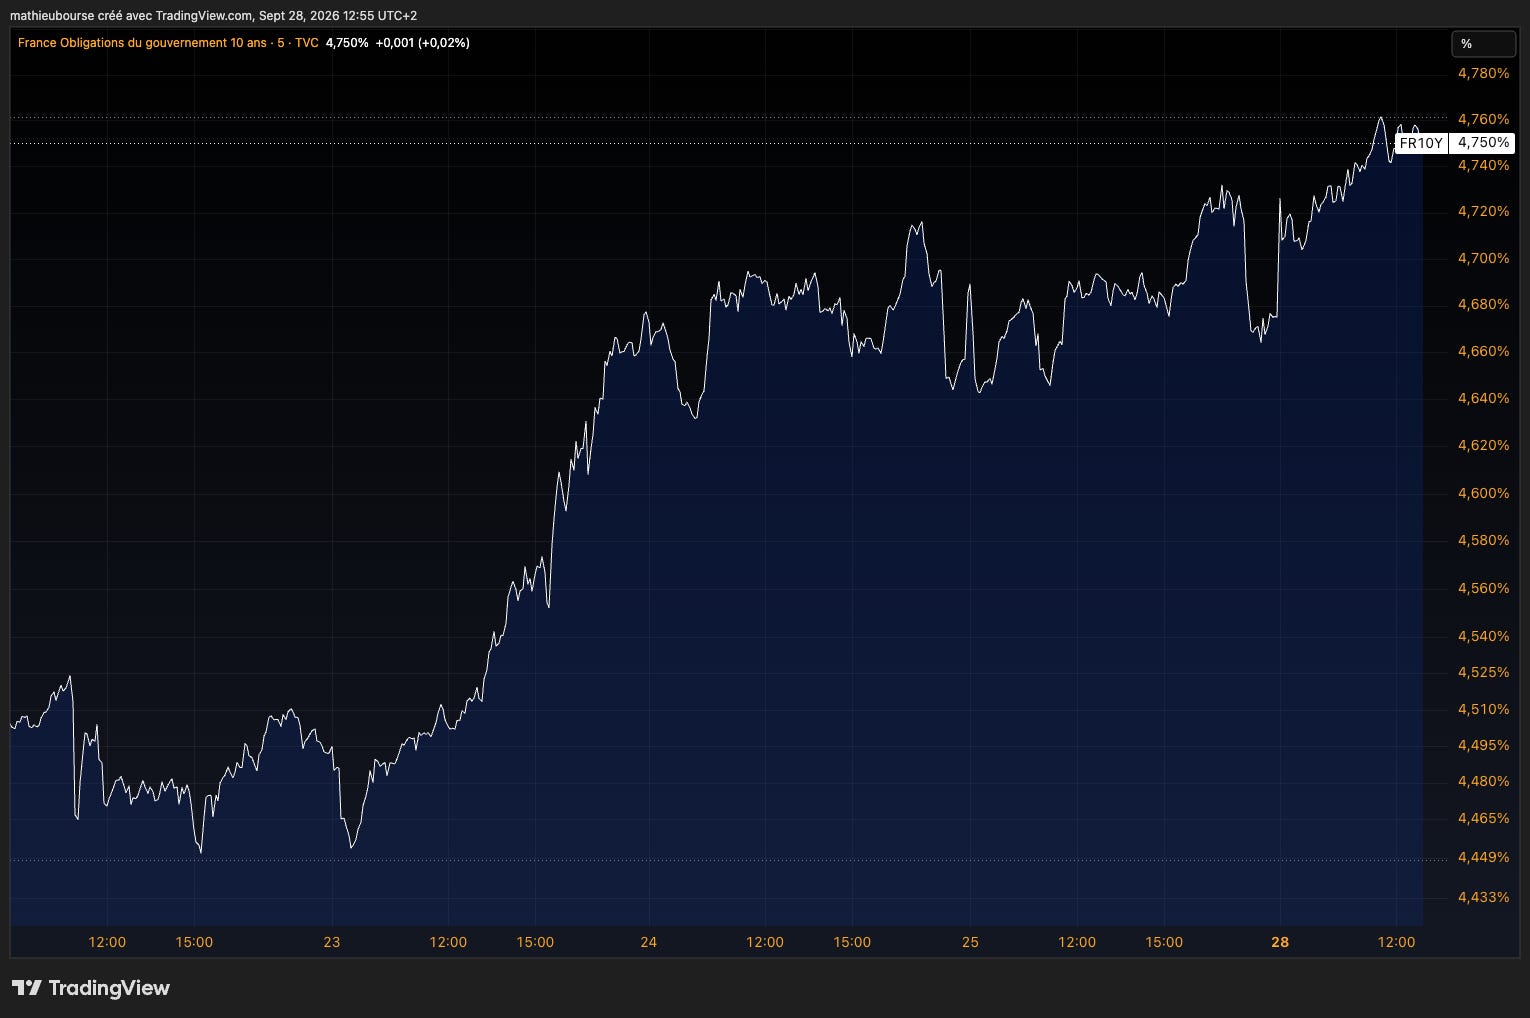
La France possède aussi son lot d’inquiétudes spécifiques, avec un budget difficile à faire adopter et une situation politique qui risque de rester agitée jusqu’à la présidentielle de 2027. L’écart de rendement entre la dette française et allemande a atteint 140 points de base, soit 1,4 point de pourcentage, un niveau qui n’avait plus été observé depuis la crise de la zone euro de 2011-2012. Le taux français à dix ans a touché 4,75 %. Cela finit par coûter cher : depuis janvier, la France emprunte en moyenne à 3,55 % sur ses émissions à moyen et long terme, contre 3,14 % en 2025. La hausse concerne les nouveaux emprunts et le refinancement des anciennes dettes, ce qui alourdit progressivement la facture. Les banques ont particulièrement souffert en Bourse.
Aux États-Unis, les anticipations de taux ont beaucoup bougé. Après la hausse de septembre, plusieurs responsables de la Fed ont expliqué qu’il n’y avait pas d’urgence à poursuivre le mouvement. Vendredi, les chiffres de l’emploi leur ont donné un argument supplémentaire : seulement 29 000 créations de postes en septembre, contre 90 000 attendues, avec des révisions défavorables pour les mois précédents. Les marchés attribuent désormais une probabilité de 77 % à une pause en octobre, contre 36 % une semaine auparavant. Ces mauvais chiffres ont donc soutenu les actions, car ils réduisent la perspective d’un nouveau durcissement monétaire immédiat.
Mais le marché obligataire ne s’est pas détendu pour autant. Malgré une inflation PCE inférieure aux attentes et ce ralentissement des embauches, le rendement américain à dix ans termine vendredi à 5,28 %. Une pause de la Fed ne signifie donc pas que le financement de l’économie va rapidement redevenir moins cher. En Europe, l’inflation espagnole a atteint 5 % sur un an selon la mesure harmonisée, illustrant les pressions qui ont poussé la BCE à relever ses taux.
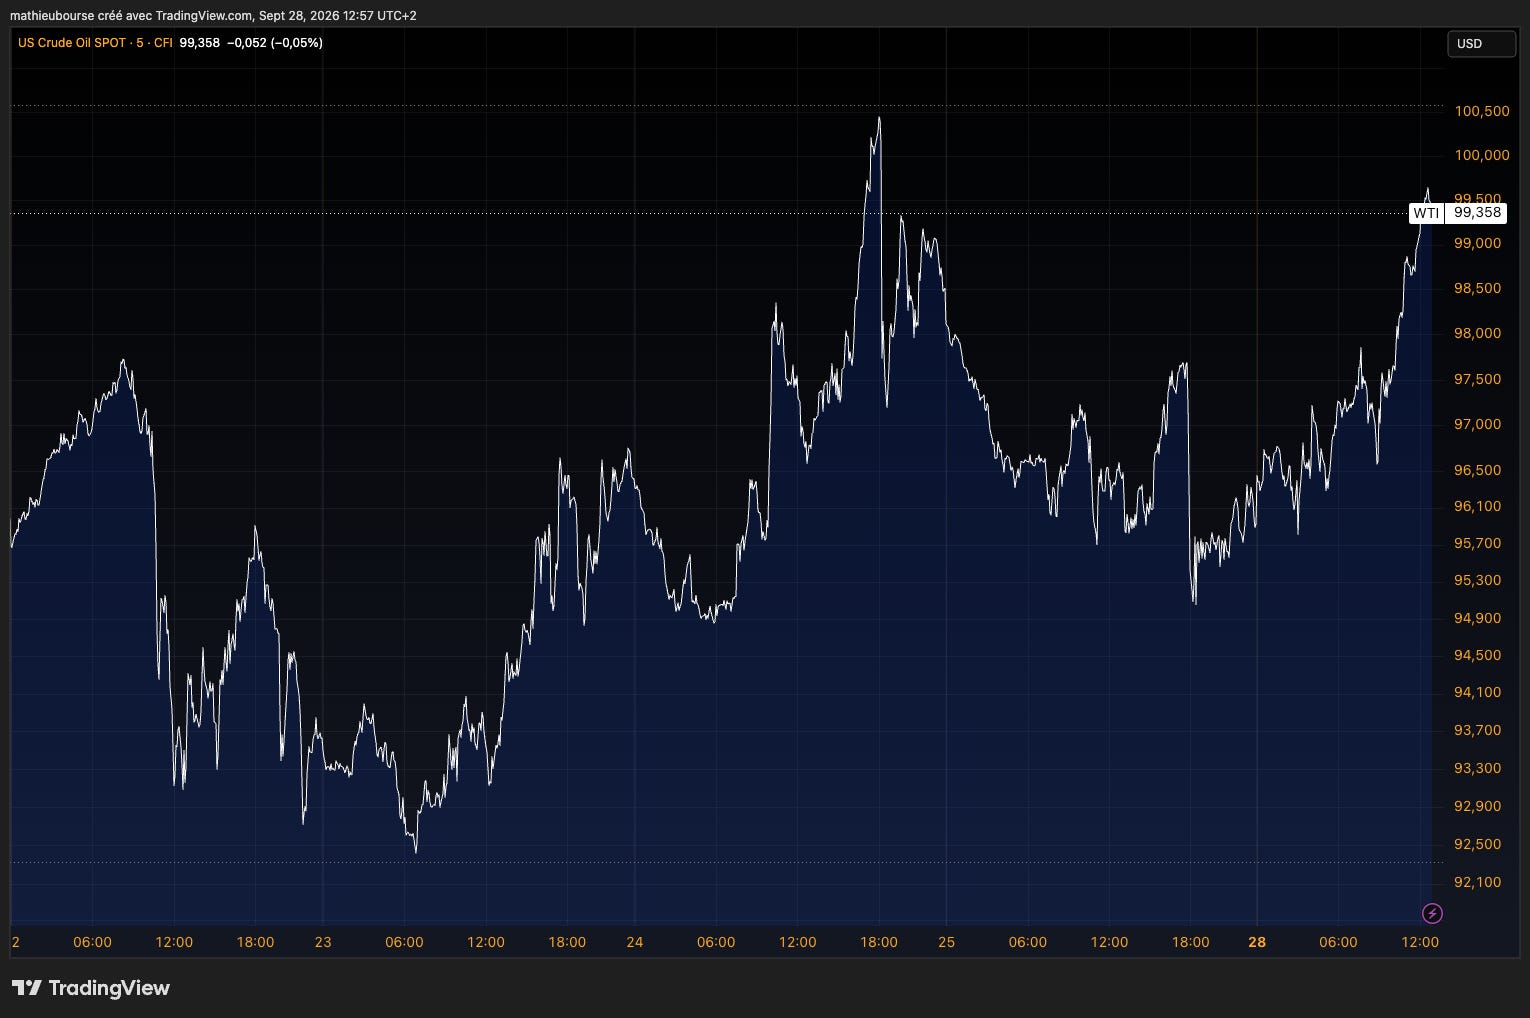
Le pétrole reste suspendu aux nouvelles du Moyen-Orient et aux déclarations de Donald Trump, auxquelles les cours continuent de réagir malgré le peu de confiance dans une résolution rapide du conflit. Le WTI termine néanmoins la semaine en baisse de 3,53 %, à 91,27 dollars. Le G7 a présenté un projet de mise sur le marché de 100 millions de barils de pétrole et de produits diesel sur quatre mois. Même après ce recul hebdomadaire, le WTI reste en hausse de près de 59 % depuis janvier.
Si les actions américaines tiennent, c’est aussi parce que les résultats des entreprises restent robustes. Micron a publié de solides résultats et relevé ses perspectives, confirmant la forte demande de mémoires liée à l’IA. Le titre n’a pourtant gagné que 0,4 % après séance : beaucoup de bonnes nouvelles étaient déjà attendues.
En Asie, le Nikkei gagne 4,27 %, tandis que le Hang Seng perd 3,19 %. Le sommet Trump-Xi a débouché sur quelques allègements douaniers, mais peu d’avancées concrètes. Quant aux nouvelles rumeurs de soutien chinois à l’immobilier et à la consommation, Pékin nous a habitués aux promesses suivies de déceptions. Difficile de s’enthousiasmer sans mesures concrètes.
🎥 La vidéo de la semaine :
👉 Le mariage, un investissement pour sa santé ?
🗞️ Le chiffre de la semaine
👉 8,2 milliards de dollars
💰 AMD mise 8,2 milliards de dollars sur l’IA physique. AMD a conclu un accord pour racheter World Labs, le laboratoire d’IA fondé par Fei-Fei Li, pour environ 8,2 milliards de dollars, entièrement payés en actions. World Labs développe des modèles capables de créer et de simuler des environnements en 3D, avec des applications possibles en robotique. AMD veut utiliser cette expertise pour orienter ses futurs processeurs et logiciels d’IA. Fei-Fei Li deviendra sa directrice scientifique après la finalisation de l’opération, attendue d’ici fin 2026. 👉 C’est cher… mais peut-être stratégique ? Pas actionnaire.
🗞️ Les actus Bourse et économie
💹 Legrand relève ses ambitions pour 2030. Legrand profite de la construction de centres de données pour relever ses objectifs. Cette activité représente déjà 32 % de ses ventes et devrait dépasser 3 milliards d’euros de chiffre d’affaires en 2026. Pour 2027-2030, le groupe vise une croissance organique annuelle de 6 % à 8 %, contre 3 % à 5 % dans son précédent plan, ainsi qu’une marge opérationnelle ajustée moyenne de 21 % à 22 %, contre environ 20 % auparavant. Les acquisitions doivent aussi contribuer à sa croissance. 👉 Encore une valeur PEA, Francaise, et datacenter IA. Pas mal pour notre PEA souvent franco francais.
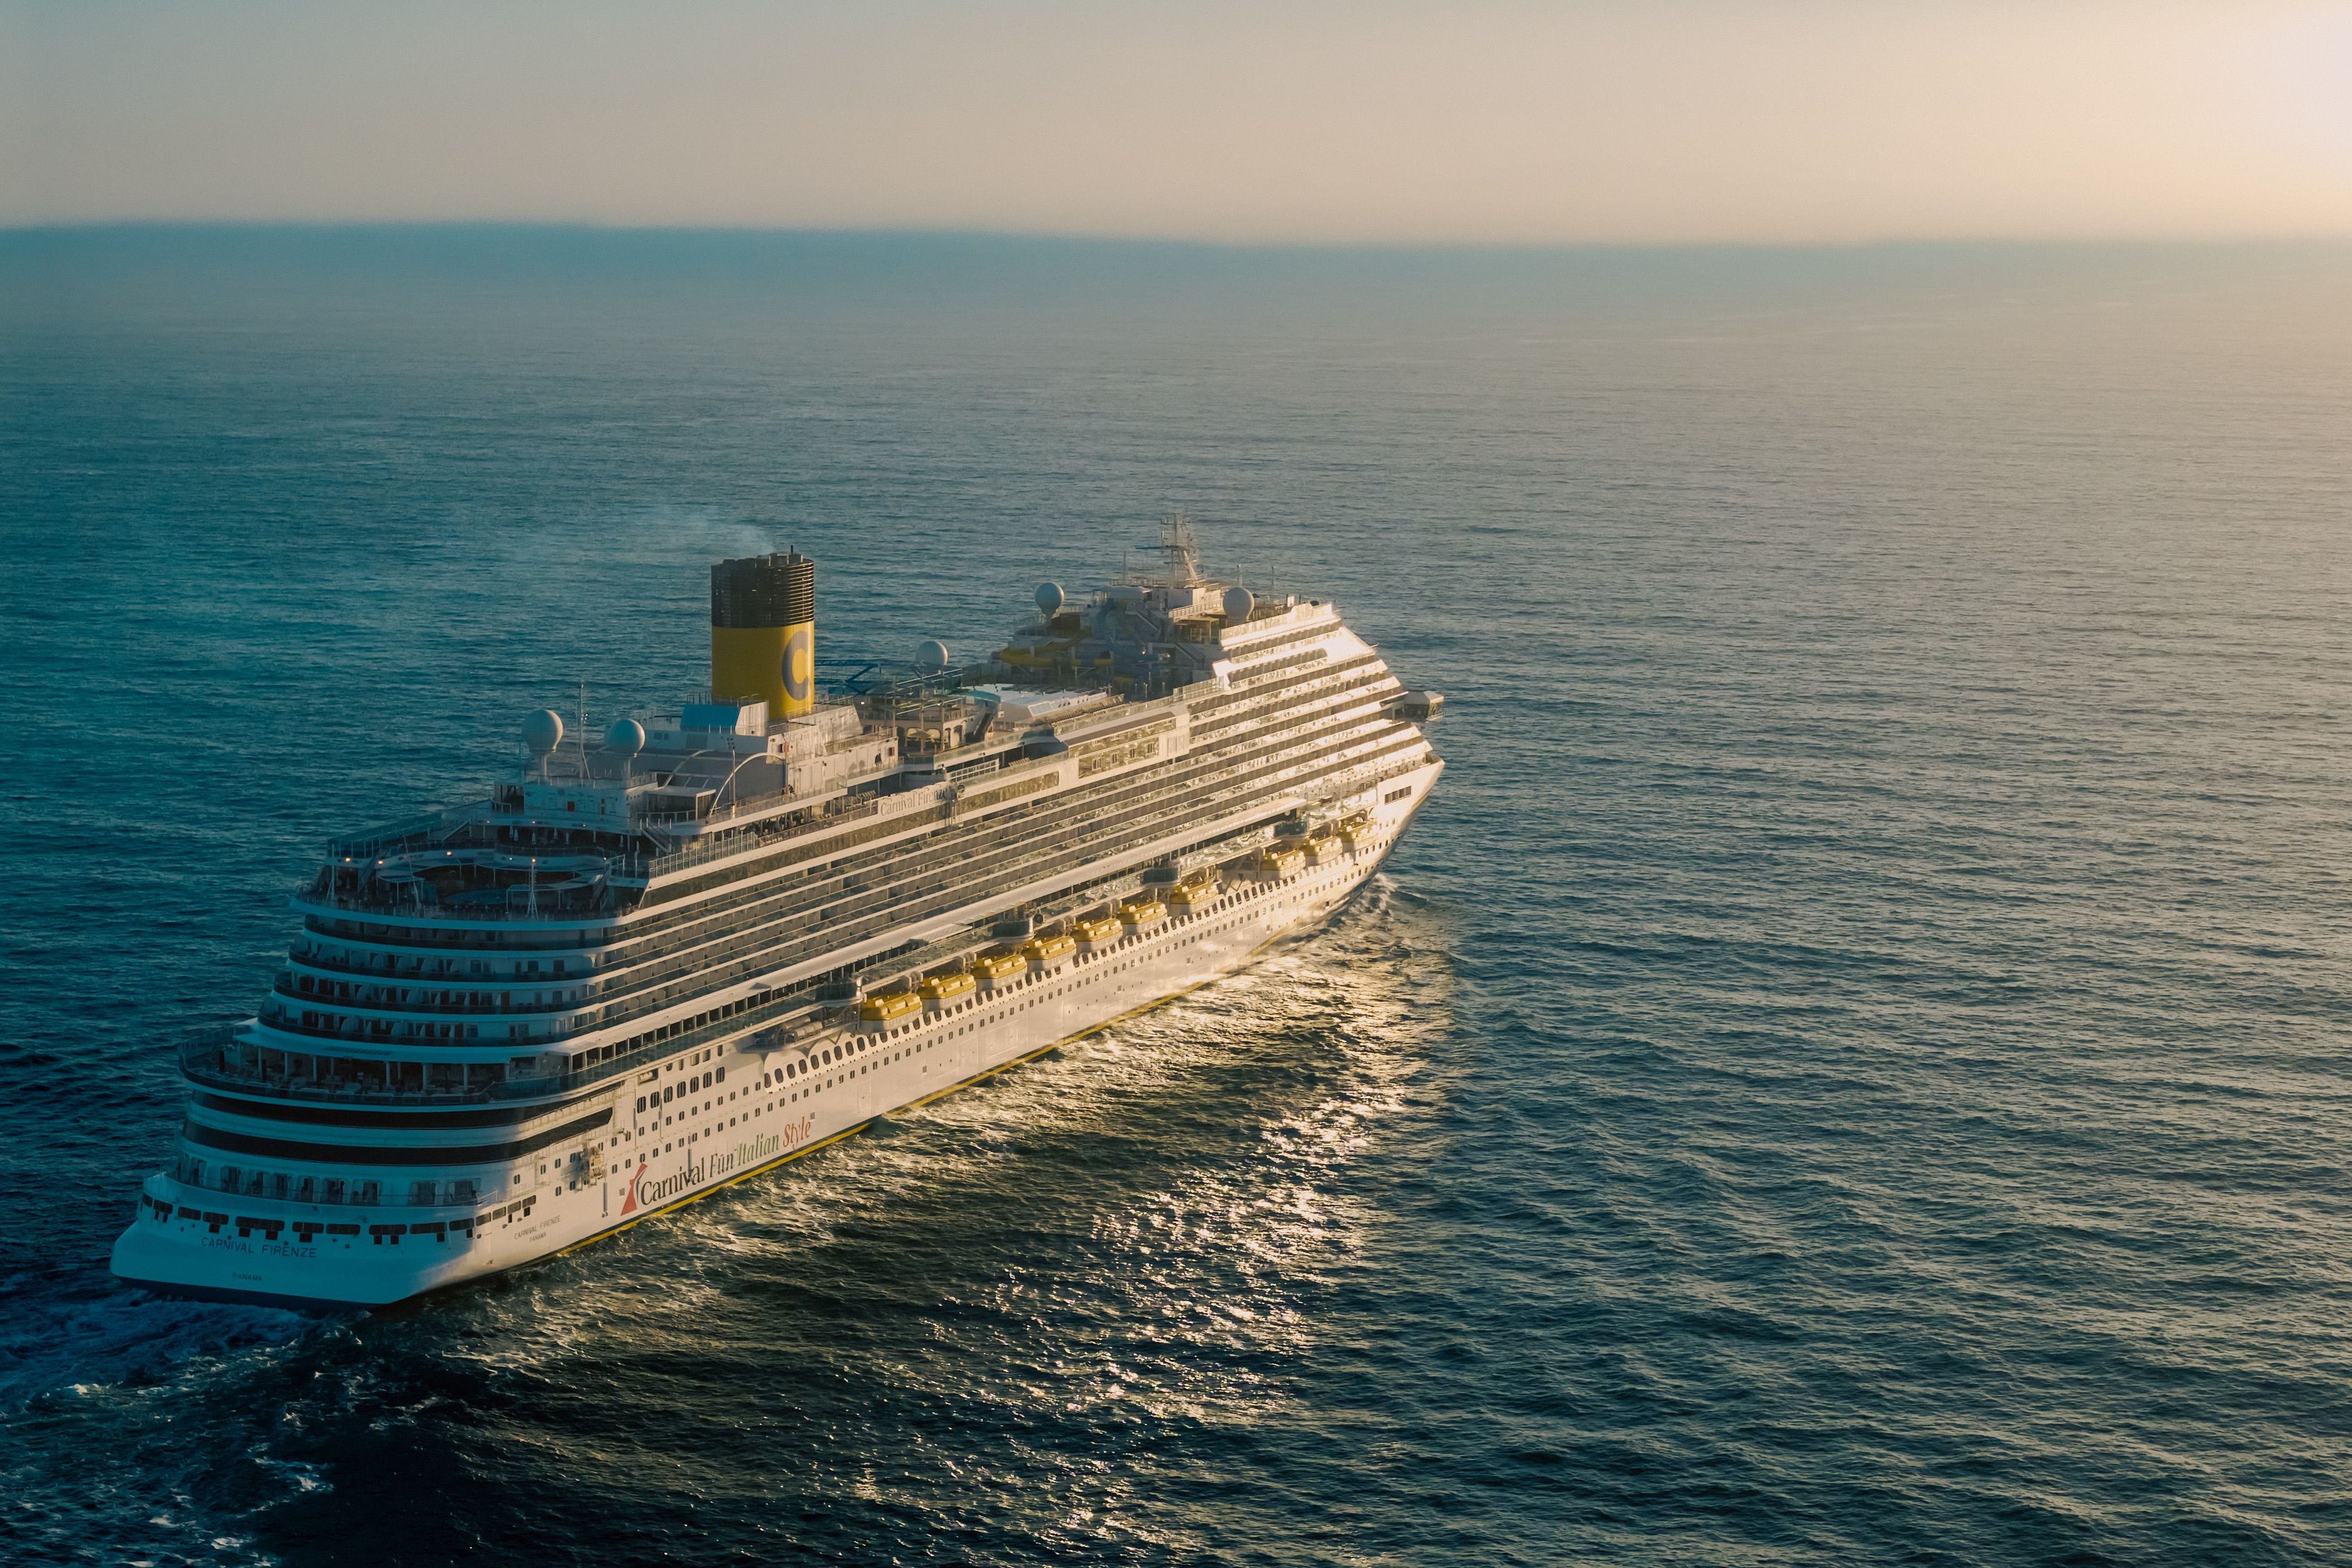
🛳️ Carnival relève ses prévisions après un trimestre record. Carnival a réalisé 8,44 milliards de dollars de chiffre d’affaires et 1,9 milliard de bénéfice net au troisième trimestre, deux records. Ses rendements nets, qui mesurent les recettes tirées des croisières à capacité comparable, ont progressé de 2,4 % à taux de change constants. Malgré la hausse du carburant, le groupe vise désormais 3,08 milliards de dollars de bénéfice net ajusté sur l’année, soit plus de 150 millions de mieux que prévu en juin. 👉 Il y a peu, je lisais un article du Wall Street Journal qui disait attendre des jours difficiles pour les croisières à cause de l’inflation, la hausse du pétrole etc.. et la Carnival prouve tout le contraire... que malgré ces éléments négatifs, ça marche très bien... ça montre que l’économie US tourne à plein régime, même pour les papy boomers américains !
🛬 Boeing recule après la découverte d’un bug sur le 737 MAX. L’action Boeing a perdu 6,9 % lundi après la révélation d’un défaut logiciel susceptible de désactiver le guidage automatique lors d’une remise de gaz, lorsqu’un pilote interrompt son approche pour tenter un nouvel atterrissage. Le problème fait aussi peser un risque de retard sur la certification du 737 MAX 10 : l’autorité américaine de l’aviation attend sa résolution avant de poursuivre le processus. 👉 Un drama qui n’en finit pas…
👯♂️ Des collégiens se tournent vers l’IA pour trouver de la compagnie. Dans une étude menée auprès de plus de 2 300 collégiens américains, un élève sur cinq dit utiliser l’IA pour trouver une compagnie affective. Ceux qui s’en servent davantage pour nouer une forme d’amitié déclarent plus souvent se sentir seuls par la suite. Les chercheurs observent ce lien, mais l’étude ne démontre pas que les chatbots sont la cause de leur solitude. 👉 Rien de nouveau en réalité dans le fait que les gens solitaires… trouve de la compagnie en ligne…
📆 L’agenda de la semaine prochaine
(Ici, vous avez une liste non exhaustive des entreprises les plus importantes qui vont publier leurs résultats trimestriels la semaine prochaine.)
En termes de résultats d’entreprises :
Lundi : /
Mardi : /
Mercredi : Levi Strauss
Jeudi : PepsiCo, Fast Retailing
Vendredi : Delta Air Lines
✍️ Mes lectures de la semaine
Je partage ici les articles ou vidéos que j’ai trouvés intéressants cette semaine. Le but reste de vous fournir du matériel pour devenir pas à pas un meilleur investisseur.
Voici comment sera pendue la France (Zonebourse 🇫🇷)
Climat : ces mesures qui coûtent une fortune pour si peu de résultats (Le Point 🇫🇷)
L’Ukraine lance la guerre des robots (Conflits 🇫🇷)
Pourquoi le PIB par habitant en Chine reste-t-il bas ? (The Conversation 🇫🇷)
La période de sept mois historiquement la plus favorable au S&P 500 commence la semaine prochaine (TrendLabs 🇫🇷)
Qui pourra créer le prochain être humain ? (The Structural Lens 🇬🇧)
Pétrole, déficits, IA : le cocktail qui propulse les taux longs (Zonebourse 🇫🇷)
Qu’est-ce que le pushing, cette nouvelle tendance à pousser sa voiture pour économiser l’essence ? (Le Gorafi 🇫🇷)
Qu’est-ce qu’un centre de données ou “data center” ? Pourquoi ces infrastructures soulèvent-elles tant de débats ? (The Conversation 🇫🇷)
Peut-être que les entreprises restent non cotées plus longtemps parce qu’elles sont surévaluées (A Wealth of Common Sense 🇬🇧)
À quel point certaines des idées favorites de la Silicon Valley sont-elles étranges ? (Advisor Perspectives 🇬🇧)
L’IA rendra-t-elle les bons conseils financiers plus précieux que jamais ? (Enterprising Investor 🇬🇧)
💎 Les dernières publications du Fortress Club
En accès libre :
/
Réservé aux abonnés Premium 💎 du Fortress Club :
🔐 #298 : Point actu des portefeuilles n°3

À la semaine prochaine 👋
Mathieu
Pour rappel, si vous avez trouvé cette édition utile, n’hésitez pas à cliquer sur le petit cœur 💚 (sous le titre), cela m’encourage énormément et me permet de savoir ce qui vous intéresse 🙏 !
👍 Likez | 💬 Commentez | ⤴️ Partagez 👇👇👇
DISCLAIMER :
Tous les investissements (en bourse ou ailleurs) comportent des risques de perte en capital. Plus un investissement peut rapporter, plus il est risqué. Les informations mises à disposition par le Fortress Club s’adressent à des investisseurs disposant des connaissances et expériences nécessaires pour comprendre et apprécier les informations développées. Ces informations sont données à titre informatif et ne représentent en aucun cas une obligation d’investissement. Elles ne constituent par ailleurs pas un conseil en investissement.