


ASM International affiche une croissance de 45% au T3 et une rentabilité élevée, une publication qui me conforte dans mon envie de renforcer.
Les prévisions pour 2027 permettraient d’atteindre avec trois ans d’avance l’objectif de chiffre d’affaires initialement fixé pour 2030.
Les nouvelles générations de puces et la mémoire soutiennent les besoins en machines d’ASMi, sous réserve que les clients poursuivent leurs investissements.
Temps de lecture : 4 mins.
Pour rappel, si vous avez trouvé cette édition utile, n’hésitez pas à cliquer sur le petit cœur 💚 (sous le titre), cela m’encourage énormément et me permet de savoir ce qui vous intéresse 🙏 !

🇳🇱 ASM International, une accélération qui me donne envie de renforcer
Identité
Capitalisation : 37,5 Mds€
Place de cotation : Euronext Amsterdam
Ticker : ASM
ISIN : NL0000334118
Éligibilité au PEA : Oui
📚 Mon précédentes publications
ASM International 🇳🇱 (23/07/26)
ASMi 🇳🇱 (12/03/26)
ASM International 🇳🇱 (23/08/24)
🎙 Version audio
La version audio complète de cette édition est réservée aux abonnés Access et Premium.
🕵️♂️ Mon regard sur la valeur
En juillet, j’expliquais être satisfait d’avoir laissé travailler ma position ASM International après plusieurs renforts en 2024 et un petit allégement début 2025. La thèse reposait notamment sur une accélération à partir de 2027, avec la montée en puissance des nouvelles usines de semiconducteurs. La dernière publication me conforte dans mon scénario et me donne envie de renforcer.
Au T3 2026, le chiffre d’affaires atteint un record de 1,16 milliard d’euros, en hausse de +45%, dans le haut de la fourchette annoncée. Le résultat net ajusté progresse d’environ +53%, à 315,4 millions d’euros. La marge opérationnelle ajustée gagne 2,5 points sur un an, à 33,4%, tandis que la marge brute reste à 52%. Dit autrement, ASMi parvient à augmenter fortement ses ventes tout en conservant une rentabilité très élevée.
Mais le plus intéressant est devant nous. La direction prévoit un chiffre d’affaires de 1,23 milliard d’euros au T4, à plus ou moins 5%, puis plus de 5,7 milliards en 2027, à taux de change constants. Cela permettrait d’atteindre dès l’an prochain l’objectif de revenus fixé pour 2030… Ce n’est pas encore acquis, mais c’est une évolution importante par rapport à mes précédents points : l’accélération attendue est désormais accompagnée d’une perspective chiffrée particulièrement ambitieuse.
Pour comprendre ce qui se joue, rappelons qu’ASMi fournit les machines qui déposent des couches de matériaux extrêmement fines sur les tranches de silicium. Plus les transistors deviennent complexes, plus la précision de ces dépôts compte. Le groupe bénéficie donc des nouvelles capacités de production, mais aussi de l’évolution des procédés utilisés dans ces usines. C’est cette combinaison qui rend son positionnement intéressant pour moi.
Les investissements dans le 1,4 nm commencent justement à contribuer aux ventes, aux côtés des générations précédentes. La mémoire apporte également un relais de croissance. Cela renforce ma lecture de ce dossier : ASMi permet de s’exposer aux besoins industriels derrière l’IA, sans devoir choisir quel concepteur de puces dominera le marché. Il faut néanmoins que les clients continuent d’investir et que leurs projets se traduisent effectivement par des livraisons de machines!
Le nouveau programme de rachat d’actions, pouvant atteindre 300 millions d’euros après celui de 150 millions achevé récemment, est toujours bon à prendre. Il représente environ 0,8% de la capitalisation au cours de référence de 769 €. Cela reste modeste face à la croissance de l’activité, qui demeure pour moi le principal moteur du cours de bourse.
Cependant, tout est une question de valorisation ? En juillet, mon objectif de 1 255 € reposait sur un multiple de 40 fois les bénéfices 2028.
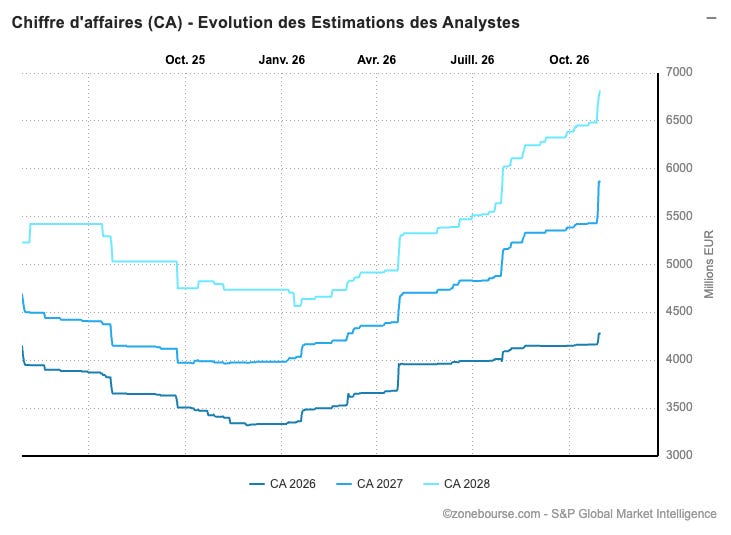
Depuis.. le consensus s’est fortement ajusté à la hausse… ce qui fait qu’un multiple de 30x les bénéfices 2028, nous donnerait un cours de 1190€.. soit +61% de hausse sur 2 an et demi…
🧑⚖️ Mon avis
Ma conclusion et mes ajustements de position sont réservés aux abonnés Access ou Premium.
Si tu apprécies ces updates et que tu veux aller plus loin que la simple lecture du dossier, tu peux le consulter dans son intégralité via l’abonnement Fortress Club Access (24 €/an). Access, c’est le moyen le plus simple de suivre mes analyses sans changer ton rythme de vie : tu reçois 4 à 5 emails par mois et tu as accès à l’ensemble de mes dossiers publiés sur le site.
👉 Découvrir Fortress Club Access pour 24 € par an
Et si tu veux vraiment professionnaliser ton approche, l’étape d’après, c’est la formule Premium : accès complet à mes portefeuilles, à leur suivi en temps réel, à la communauté privée et à tout mon travail d’investissement. C’est la version “inside the cockpit” du Fortress Club, pour ceux qui veulent voir concrètement comment je construis et j’ajuste mes positions.
👉 Rejoindre la formule Premium 💎 (120€/an ou 15€/mois)