


📊 Le récap des marchés
🔢 Le chiffre de la semaine
🗞️ Les actualités Bourse et économie
📅 L’agenda des résultats
✍️ Mes lectures de la semaine
💎 Les dernières publications du Fortress Club
🏰 🔮 Garder le cap sur l’IA, et préparer la suite.
👉 IA, taux, volatilité : mon cap pour les prochains mois
🔐 #299 : Point actu des portefeuilles n°4

🚨🚨🚨 Tu peux également :
Rejoindre la version premium du Fortress Club 💎
Découvrir mon offre de gestion de patrimoine 💹
Lire toutes mes éditions précédentes.
Lire ma série d’articles pour démarrer en Bourse.
📊 Le récap des marchés
🎙️ Version audio
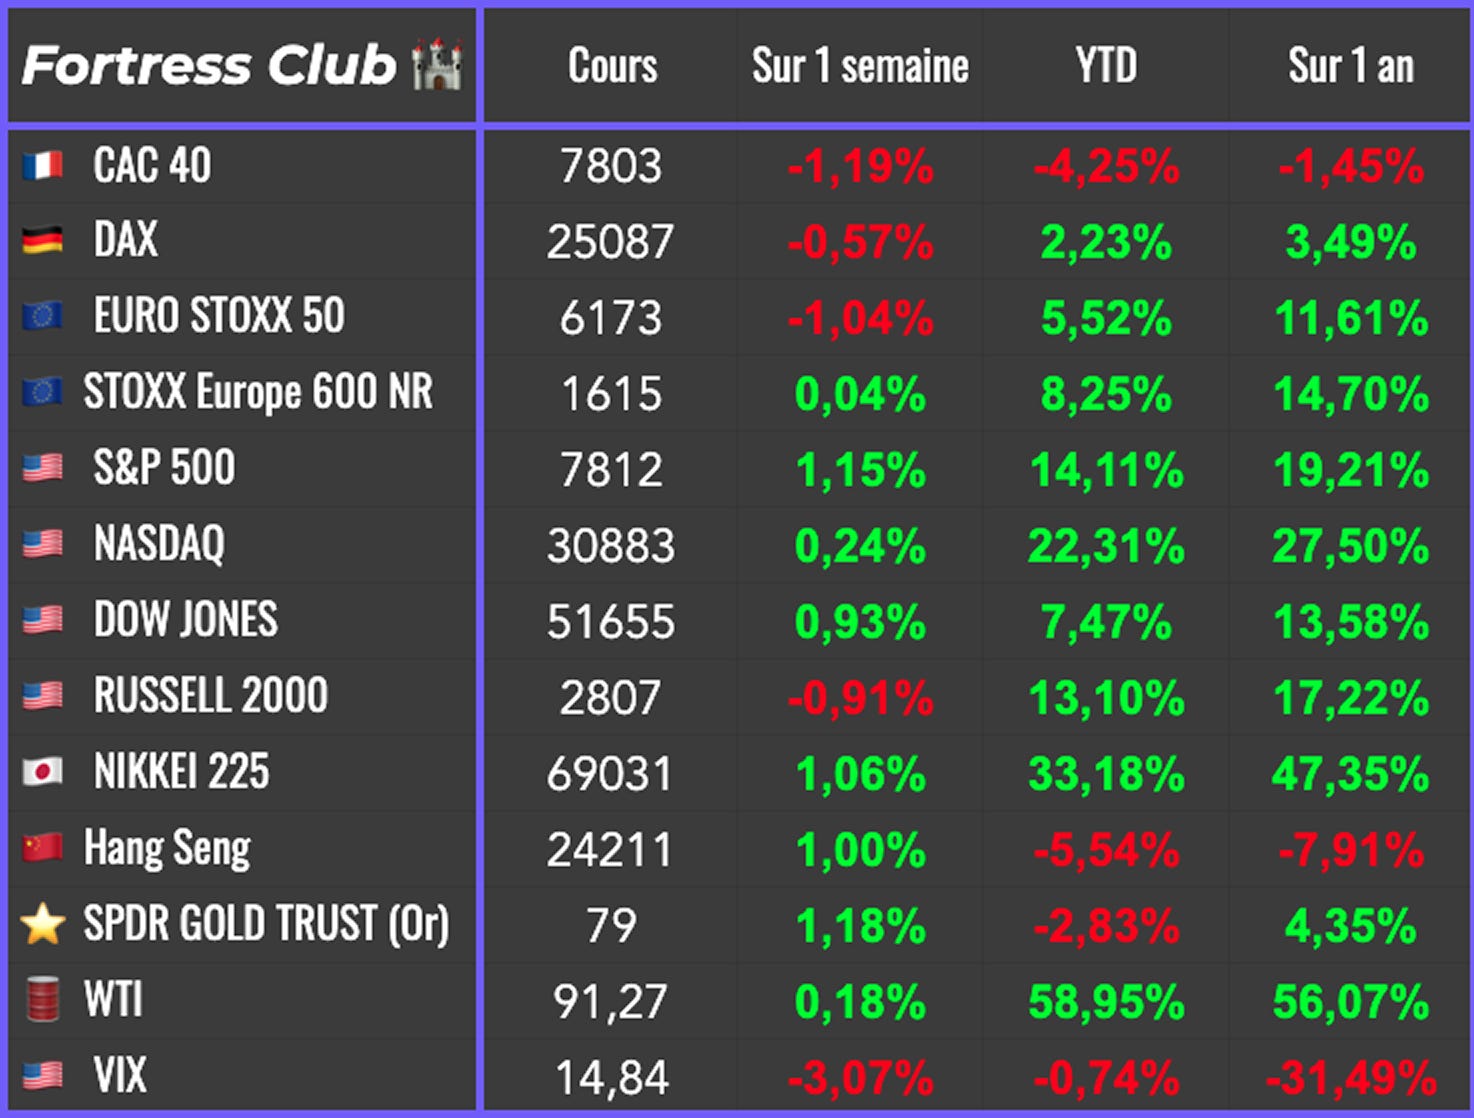
Les actions continuent de tenir face à des taux d’intérêt qui auraient largement suffi à refroidir les investisseurs il y a quelques années. Cette semaine, le Nasdaq 100 a encore signé un record alors que le rendement américain à dix ans dépassait 5,35 %, son plus haut niveau depuis 2002. L’explication reste la même : les investisseurs comptent sur la croissance des bénéfices, surtout dans l’intelligence artificielle, pour compenser le coût de l’argent. Mais cette hausse repose sur une partie assez étroite de la cote. Le reste du marché a beaucoup plus de mal à suivre.
Le pétrole reste le nerf de la guerre. Une baisse franche et durable soulagerait les entreprises, les ménages et les banques centrales, en réduisant la pression sur les prix. Elle ne réglerait pas le surendettement des États, mais elle pourrait déjà calmer une partie des tensions économiques et politiques. C’est pourquoi les marchés suivent autant le Moyen-Orient. Mercredi, les rumeurs d’une nouvelle offensive américaine contre l’Iran ont contribué à dégrader la séance, avec un Brent remonté à 102 dollars. Jeudi, de nouvelles attaques dans le golfe Persique ont encore fait bondir les cours, malgré les déclarations de Donald Trump sur le report d’éventuelles frappes.
En Europe, la France concentre toujours les inquiétudes. L’écart de rendement entre les dettes française et allemande a dépassé 140 points de base, soit 1,4 point de pourcentage et environ deux fois sa moyenne des deux dernières années. Les investisseurs demandent donc une rémunération nettement supérieure pour prêter à la France. Le budget, le déficit et l’instabilité politique entretiennent cette défiance, tandis que les tensions politiques espagnoles ajoutent une difficulté supplémentaire. Une détente s’est dessinée mardi, mais la remontée des rendements souverains mercredi a rappelé combien cet équilibre reste fragile.
Le CAC 40 a également été pénalisé par Schneider Electric. Le titre a perdu environ 10 % après l’annonce du rachat de l’américain PTC pour plus de 20 milliards d’euros. Une acquisition de cette taille pose immédiatement la question du prix payé et de son financement. Schneider veut compléter ses activités, mais les investisseurs attendent désormais que les bénéfices industriels de l’opération justifient son coût.
Quelques éléments ont néanmoins permis de calmer le marché obligataire. Les adjudications américaines ont rencontré une demande solide, notamment celle à trente ans jeudi, avec un rendement de 5,6 %. À ce niveau, les prêteurs répondent présents. Les minutes de la Fed ont aussi conforté les anticipations d’une pause en octobre, après la hausse de septembre. Christopher Waller a ensuite indiqué qu’il n’y avait pas d’urgence à poursuivre le resserrement monétaire. Une pause reste toutefois différente d’une baisse des taux : une nouvelle hausse en décembre demeurait le scénario majoritaire du marché.
L’intelligence artificielle a connu son propre coup de froid jeudi. Selon le Financial Times, OpenAI affichait fin septembre des revenus annualisés proches de 50 milliards de dollars, en dessous des chiffres précédemment évoqués. Quand les investissements se comptent en centaines de milliards, la trajectoire des recettes devient essentielle. Vendredi, des informations de Bloomberg évoquant un rythme annualisé pouvant atteindre, voire dépasser, 70 milliards fin décembre ont rassuré les investisseurs. Les deux chiffres portent cependant sur des échéances différentes : ils ne mesurent pas non plus les revenus effectivement encaissés sur l’année.
Vendredi a finalement offert un rebond, avec un peu de répit sur le pétrole, une stabilisation des taux et moins d’inquiétudes autour d’OpenAI. Les discussions annoncées avec l’Iran ont aidé, mais le Brent restait au-dessus de 100 dollars. La semaine se termine donc sur un soulagement, sans amélioration radicale des conditions économiques.
🎥 La vidéo de la semaine :
👉 Dette française : le risque d’un scénario grec
🗞️ Le chiffre de la semaine
👉 25 000 milliards de dollars
C’est la capitalisation boursière cumulée estimée des « Sept Magnifiques » à la clôture de mardi : un record historique. Leur progression a porté le S&P 500 et le Nasdaq Composite vers de nouveaux sommets.
De plus en plus, le marché ne tourne que sur un seul moteur : les mêmes géants technologiques, qui construisent la révolution de l’intelligence artificielle et en profitent. Presque tout le reste est en baisse.
🗞️ Les actus Bourse et économie
💰 Schneider Electric rachète PTC pour 21,1 milliards d’euros, renforçant ses revenus récurrents et sa présence dans les logiciels. L’opération nécessitera une levée de fonds propres de 5 à 6 milliards et l’émission de 16 à 17 milliards de dette. Selon AlphaValue, sa pertinence stratégique pourrait être éclipsée par les inquiétudes sur l’intégration et le désendettement, avec des rachats d’actions suspendus en 2027. 👉 Clairement, c’est sur les détails financiers qu’il va falloir rassurer, sur le reste, on fait confiance au management.
🇫🇷 Dette française : le refinancement devient plus coûteux. Selon le Wall Street Journal, la France doit rembourser ou refinancer plus de 1 000 milliards de dollars de dette d’ici 2030, alors que son taux d’emprunt à dix ans approche 5 %. La charge d’intérêts devrait augmenter de 59 % d’ici 2030. Le blocage politique complique la réduction des déficits, tandis que les promesses de dépenses supplémentaires avant la présidentielle inquiètent les investisseurs, sans rendre une crise obligataire inévitable. 👉 Clairement, la présidentielle 2027 va être sport.
📉 OPmobility dévisse après avoir abaissé ses objectifs. OPmobility a perdu près de 20 % après avoir réduit ses objectifs 2026 face à la dégradation du marché automobile. Le groupe vise désormais une marge opérationnelle de 430 à 450 millions d’euros, contre environ 500 millions auparavant. Sa restructuration pourrait supprimer 770 postes en France et en Allemagne, pour un coût de 120 à 130 millions d’euros. L’avertissement pèse aussi sur Forvia et Valeo. 👉 Un mauvais signal pour le secteur, mais pas si étonnant quand on voit l’offensive chinoise en cours ?
🤖 Les robots encore loin de remplacer le travail manuel. Selon une étude d’Anthropic, les robots ne pourraient remplacer qu’environ 300 000 emplois aux États-Unis, sur 160 millions. Leur coût et leurs difficultés à réaliser des gestes précis limitent leur déploiement, notamment dans les soins et la réparation. Même en suivant les baisses de coûts historiques, il faudrait 40 ans pour devenir compétitifs sur 10 % des emplois : automatiser certaines tâches ne suffit pas à remplacer un métier entier. 👉 Ca ne va pas dans le sens des promoteurs du revenu universel financé par l’IA et les robots.. mince il va falloir bosser !
🙊 OpenAI : des revenus inférieurs aux chiffres relayés. OpenAI afficherait fin septembre 50 milliards de dollars de revenus annualisés, contre 70 milliards précédemment rapportés. L’écart viendrait d’un retraitement intégrant les ventes via les partenaires cloud pour permettre une comparaison avec Anthropic, puis d’une extrapolation de la croissance sur cette base majorée. Avec une valorisation visée de 1 400 milliards de dollars, OpenAI serait ainsi valorisé 28 fois ses revenus annualisés, contre 20 fois selon l’estimation précédente. 👉 Le marché n’a pas été aussi catastrophiste.. que le FT. Les attentes sont désormais dans la fourchette basse, à eux de surprendre positivement.
📆 L’agenda de la semaine prochaine
(Ici, vous avez une liste non exhaustive des entreprises les plus importantes qui vont publier leurs résultats trimestriels la semaine prochaine.)
En termes de résultats d’entreprises :
Lundi : LVMH
Mardi : JPMorgan, UnitedHealth, Citigroup, Rio Tinto
Mercredi : ASML, Bank of America, Gecina
Jeudi : TSMC, Interactive Brokers, Pernod Ricard
Vendredi : Schneider Electric
✍️ Mes lectures de la semaine
Je partage ici les articles ou vidéos que j’ai trouvés intéressants cette semaine. Le but reste de vous fournir du matériel pour devenir pas à pas un meilleur investisseur.
Il se passe quelque chose.. sur ce candidat à la présidentielle (il-se-passe-quelque-chose.fr 🇫🇷)
Malgré tous les discours alarmistes sur la façon dont l’IA pourrait détruire la civilisation, on parle étonnamment peu d’Anthropic en tant qu’entreprise. Que vaut-elle vraiment ? (Polymath Investor 🇬🇧)
“Le monde devrait accepter que certaines choses négatives se produisent” pour le bien de l’IA, selon Sam Altman (Politico 🇬🇧)
Les gens détestent vraiment l’IA, alors pourquoi ne s’en lassent-ils pas ? (MIT Technology Review 🇬🇧)
Les nationalisations ne fonctionnent pas (Joachim Klement 🇬🇧)
Quelles parties du Canada sont le plus affectées par les droits de douane US ? (Mappingtariffs.org 🇬🇧)
Ce biais qui vous fait vendre vos meilleures actions trop tôt (Zonebourse 🇫🇷)
💎 Les dernières publications du Fortress Club
En accès libre :

Réservé aux abonnés Premium 💎 du Fortress Club :


À la semaine prochaine 👋
Mathieu
Pour rappel, si vous avez trouvé cette édition utile, n’hésitez pas à cliquer sur le petit cœur 💚 (sous le titre), cela m’encourage énormément et me permet de savoir ce qui vous intéresse 🙏 !

👍 Likez | 💬 Commentez | ⤴️ Partagez 👇👇👇
DISCLAIMER :
Tous les investissements (en bourse ou ailleurs) comportent des risques de perte en capital. Plus un investissement peut rapporter, plus il est risqué. Les informations mises à disposition par le Fortress Club s’adressent à des investisseurs disposant des connaissances et expériences nécessaires pour comprendre et apprécier les informations développées. Ces informations sont données à titre informatif et ne représentent en aucun cas une obligation d’investissement. Elles ne constituent par ailleurs pas un conseil en investissement.